
Mức phạt về thuế, hóa đơn hiện được cập nhật theo Văn bản hợp nhất 27/2026/VBHN-NĐ-BTC, ban hành ngày 27/08/2026; chính sách thuế và quản lý thuế đối với hộ kinh doanh theo Văn bản hợp nhất 25/2026/VBHN-NĐ-BTC.
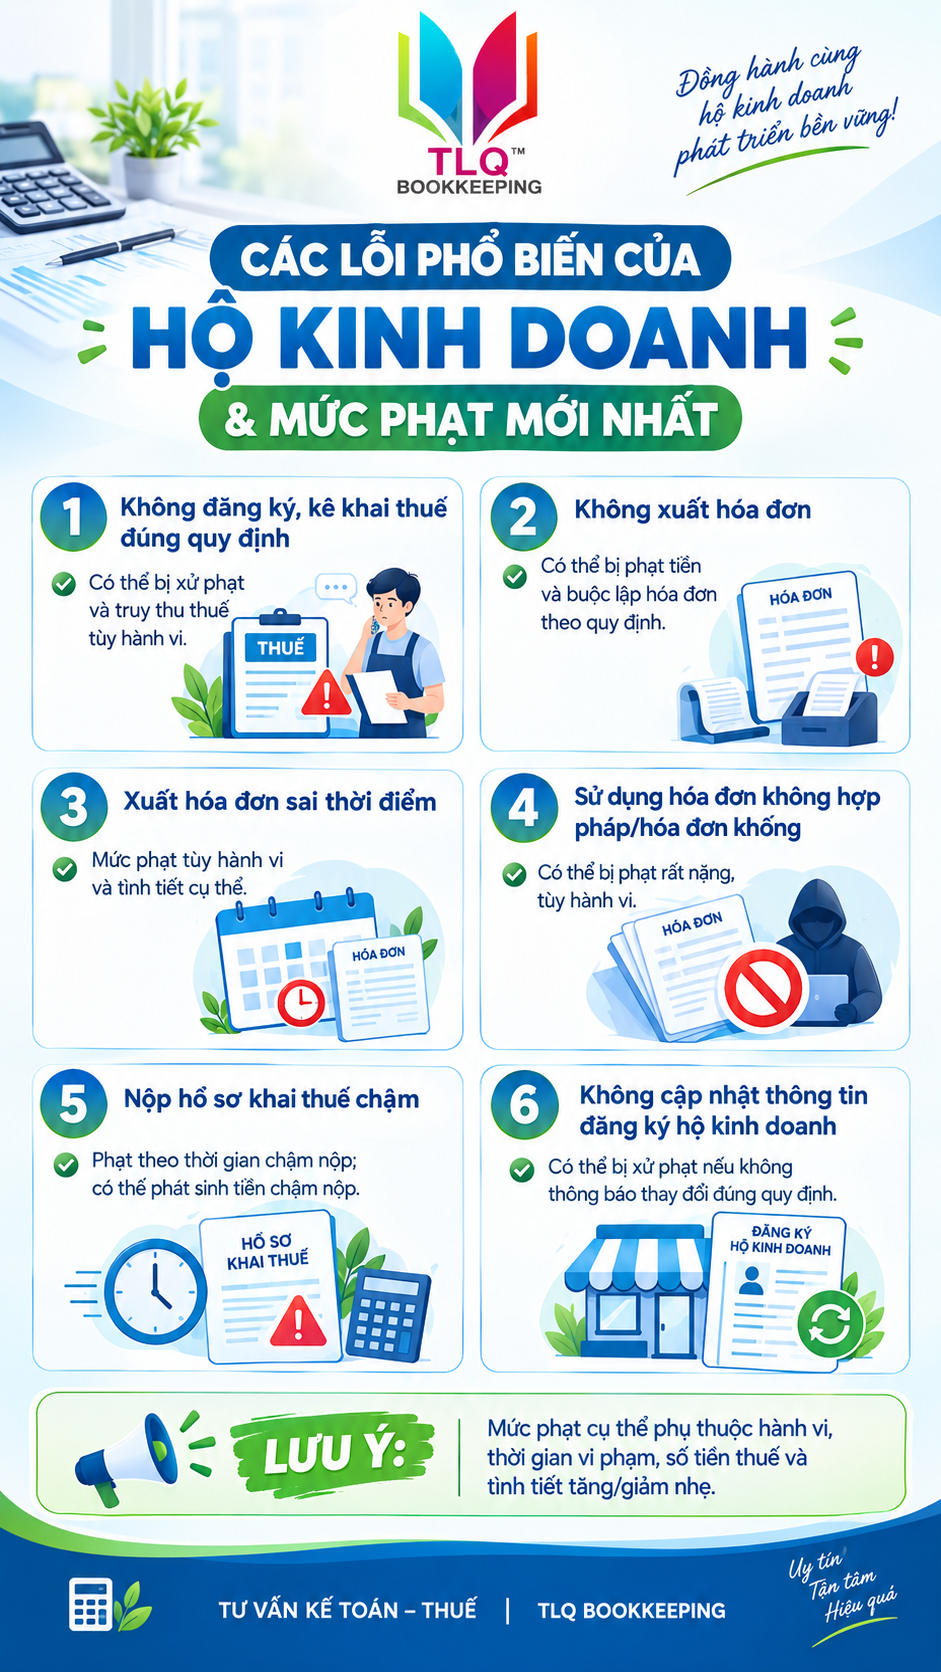
⚠️ CÁC LỖI PHỔ BIẾN CỦA HỘ KINH DOANH & MỨC PHẠT
1️⃣ Không đăng ký, kê khai thuế đúng quy định
→ Có thể bị xử phạt vi phạm về đăng ký thuế, khai thuế và truy thu số thuế còn thiếu tùy hành vi, thời gian vi phạm.
2️⃣ Không xuất hóa đơn khi bán hàng/cung cấp dịch vụ
→ Có thể bị phạt tiền, đồng thời phải thực hiện lập hóa đơn theo quy định.
3️⃣ Xuất hóa đơn sai thời điểm
→ Mức phạt phụ thuộc vào hành vi và tình tiết cụ thể; ngoài tiền phạt có thể phải thực hiện các biện pháp khắc phục.
4️⃣ Sử dụng hóa đơn không hợp pháp / hóa đơn khống
→ Đây là nhóm vi phạm có mức xử phạt rất cao, có thể lên đến hàng chục triệu đồng tùy hành vi.
5️⃣ Không nộp hồ sơ khai thuế đúng hạn
→ Có thể bị phạt theo thời gian chậm nộp và mức độ vi phạm; trường hợp phát sinh thuế còn có tiền chậm nộp.
6️⃣ Không niêm yết giá hoặc bán cao hơn giá niêm yết
→ Tùy hành vi, có thể bị cảnh cáo hoặc phạt tiền từ 500.000 đồng đến hàng triệu đồng; một số trường hợp đặc biệt có khung phạt cao hơn.
7️⃣ Không cập nhật/thay đổi thông tin đăng ký hộ kinh doanh
→ Có thể bị xử phạt nếu không thực hiện thông báo thay đổi theo quy định.
Lưu ý: Mức phạt cụ thể không phải lúc nào cũng giống nhau mà phụ thuộc vào hành vi, thời gian vi phạm, số tiền thuế, tình tiết tăng/giảm nhẹ và các quy định chuyên ngành áp dụng.
>> Xem thêm: Dịch vụ thành lập hộ kinh doanh cá thể tại Đà Nẵng
Căn cứ vào Nghị định 122/2021/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư. Đáng chú ý, Nghị định quy định mức phạt đối với 13 lỗi phổ biến của hộ kinh doanh, cụ thể:
| STT | Lỗi vi phạm | Mức phạt | Căn cứ |
| 1 | Cá nhân, các thành viên hộ gia đình đăng ký kinh doanh nhiều hơn một hộ kinh doanh. | 05 – 10 triệu đồng | Điểm a khoản 1 Điều 62 |
| 2 | Không được quyền thành lập hộ kinh doanh nhưng vẫn thành lập hộ kinh doanh. | Điểm b khoản 1 Điều 62 | |
| 3 | Không đăng ký thành lập hộ kinh doanh trong những trường hợp phải đăng ký theo quy định. | 05 – 10 triệu đồng đồng thời buộc đăng ký thành lập hộ kinh doanh theo quy định | Điểm c khoản 1, điểm a khoản 3 Điều 62 |
| 4 | Không đăng ký thay đổi nội dung Giấy chứng nhận đăng ký hộ kinh doanh với cơ quan đăng ký kinh doanh cấp huyện trong thời hạn 10 ngày kể từ ngày có thay đổi. | Điểm d khoản 1, điểm b khoản 3 Điều 62 | |
| 5 | Kê khai không trung thực, không chính xác hồ sơ đăng ký hộ kinh doanh hoặc hồ sơ đăng ký thay đổi nội dung đăng ký hộ kinh doanh. | 10 – 20 triệu đồng | Điểm a khoản 2 Điều 62 |
| 6 | Tiếp tục kinh doanh ngành, nghề kinh doanh có điều kiện khi có yêu cầu tạm ngừng của cơ quan đăng ký kinh doanh cấp huyện. | Điểm b khoản 2 Điều 62 | |
| 7 | Không báo cáo tình hình kinh doanh theo yêu cầu của cơ quan đăng ký kinh doanh cấp huyện | 05 – 10 triệu đồng, buộc báo cáo tình hình kinh doanh theo yêu cầu | Điểm a khoản 1, điểm a khoản 2 Điều 63 |
| 8 | Thay đổi chủ hộ kinh doanh nhưng không gửi hồ sơ thông báo thay đổi nội dung đăng ký hộ kinh doanh đến cơ quan đăng ký kinh doanh cấp huyện nơi đã đăng ký | 05 – 10 triệu đồng,
buộc thông báo với cơ quan đăng ký kinh doanh cấp huyện |
Điểm b khoản 1, điểm b khoản 2 Điều 63 |
| 9 | Tạm ngừng kinh doanh, tiếp tục kinh doanh trước thời hạn đã thông báo nhưng không gửi thông báo bằng văn bản cho cơ quan đăng ký kinh doanh cấp huyện nơi đã đăng ký | Điểm c khoản 1, điểm b khoản 2 Điều 63 | |
| 10 | Chuyển địa điểm kinh doanh nhưng không thông báo với cơ quan đăng ký kinh doanh cấp huyện | Điểm d khoản 1, điểm b khoản 2 Điều 63 | |
| 11 | Chấm dứt hoạt động kinh doanh dưới hình thức hộ kinh doanh mà không thông báo hoặc không nộp lại bản gốc Giấy chứng nhận đăng ký hộ kinh doanh cho cơ quan đăng ký kinh doanh cấp huyện | Điểm đ khoản 1, điểm b khoản 2 Điều 63 | |
| 12 | Thay đổi ngành, nghề kinh doanh nhưng không gửi thông báo đến cơ quan đăng ký kinh doanh cấp huyện nơi hộ kinh doanh đặt trụ sở chính | Điểm e khoản 1, điểm b khoản 2 Điều 63 | |
| 13 | Hoạt động kinh doanh tại nhiều địa điểm nhưng không thông báo cho cơ quan đăng ký kinh doanh cấp huyện nơi đặt trụ sở hộ kinh doanh, cơ quan thuế, cơ quan quản lý thị trường. | Điểm g khoản 1, điểm b khoản 2 Điều 63 |
>> Xem thêm: Dịch vụ báo cáo tài chính cuối năm
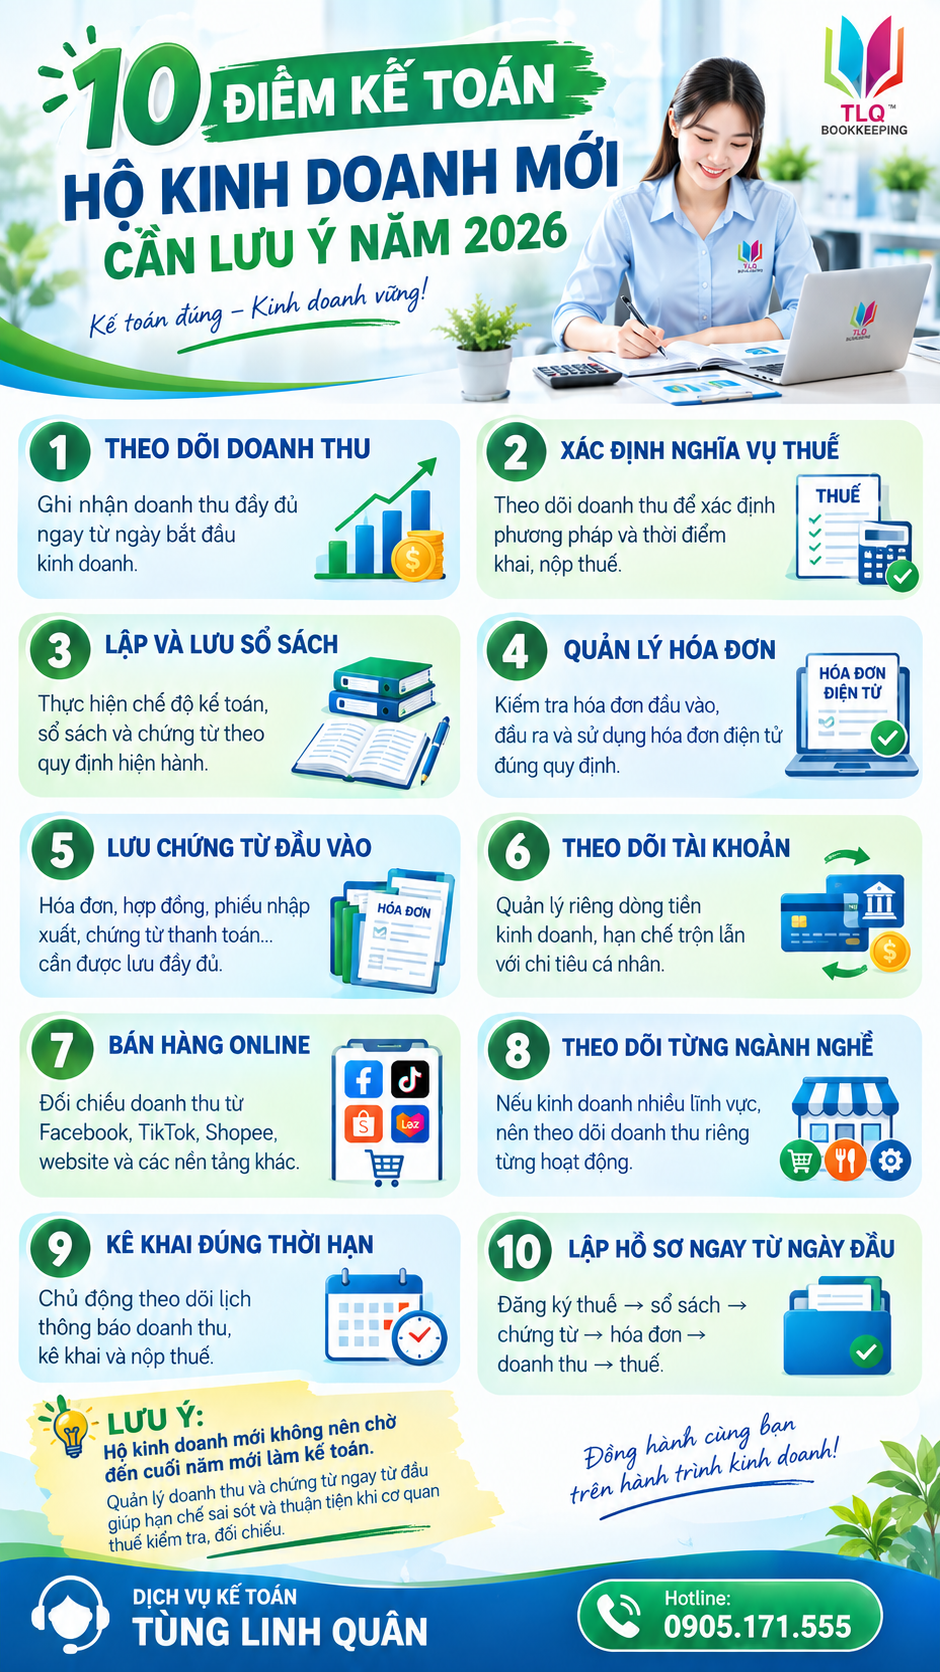
Dưới đây là các điểm kế toán – thuế mà hộ kinh doanh mới thành lập cần đặc biệt lưu ý, cập nhật theo các quy định đang áp dụng trong năm 2026.
-
Xác định doanh thu ngay từ khi bắt đầu kinh doanh
Từ năm 2026, cần theo dõi doanh thu thực tế phát sinh ngay từ đầu, vì doanh thu là cơ sở quan trọng để xác định nghĩa vụ thuế và phương pháp khai, nộp thuế.
Đáng chú ý, Nghị định 141/2026/NĐ-CP đã nâng ngưỡng doanh thu từ 500 triệu đồng lên 1 tỷ đồng.
Vì vậy, hộ mới kinh doanh nên lập bảng theo dõi doanh thu theo ngày/tháng, không nên đợi cuối năm mới tổng hợp.
-
Lưu ý về sổ sách kế toán
Thông tư 152/2025/TT-BTC có hiệu lực từ 01/01/2026, thay thế Thông tư 88/2021/TT-BTC và quy định chế độ kế toán mới cho hộ, cá nhân kinh doanh.
Tùy phương pháp tính thuế, hộ kinh doanh có thể phải theo dõi:
- Sổ doanh thu bán hàng hóa, dịch vụ.
- Sổ chi tiết doanh thu, chi phí.
- Sổ vật liệu, dụng cụ, sản phẩm, hàng hóa.
- Sổ tiền.
- Sổ theo dõi các nghĩa vụ thuế khác nếu có.
Hộ kinh doanh được lựa chọn lưu trữ chứng từ, sổ sách bằng giấy hoặc phương tiện điện tử; tài liệu kế toán thông thường phải lưu tối thiểu 05 năm, còn hóa đơn thực hiện theo pháp luật về thuế.
-
Đăng ký thuế và thông tin tài khoản
Thông tư 90/2026/TT-BTC có hiệu lực từ 01/07/2026, thay thế Thông tư 86/2024/TT-BTC và có nhiều thay đổi về đăng ký thuế đối với hộ kinh doanh.
Hộ mới kinh doanh cần đặc biệt kiểm tra:
- Thông tin đăng ký thuế.
- Địa điểm kinh doanh.
- Ngành nghề kinh doanh.
- Số điện thoại, email.
- Tài khoản ngân hàng.
- Ví điện tử sử dụng cho hoạt động kinh doanh nếu thuộc trường hợp phải thông báo.
Hộ mới ra kinh doanh thuộc trường hợp quy định phải thông báo tài khoản/số hiệu ví điện tử theo Mẫu 01/BK-STK, thực hiện cùng hồ sơ thông báo doanh thu hoặc tờ khai thuế đầu tiên của năm.
-
Hóa đơn điện tử
Đây là nội dung hộ kinh doanh mới cần chuẩn bị ngay từ đầu.
Theo Nghị định 141/2026/NĐ-CP:
Doanh thu năm trên 1 tỷ đồng → phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ có doanh thu từ 1 tỷ đồng trở xuống nhưng có nhu cầu vẫn có thể đăng ký sử dụng hóa đơn điện tử.
Đặc biệt, nếu trong năm doanh thu lũy kế vượt 1 tỷ đồng thì phải chuyển sang sử dụng hóa đơn điện tử theo quy định; thời hạn đăng ký được quy định là 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.
-
Quản lý chứng từ đầu vào
Ngay khi bắt đầu kinh doanh nên lưu đầy đủ:
- Hóa đơn mua hàng.
- Hóa đơn dịch vụ.
- Hợp đồng.
- Phiếu nhập/xuất hàng.
- Chứng từ thanh toán.
- Bảng kê mua hàng trong trường hợp pháp luật cho phép.
- Chứng từ liên quan đến tiền lương, thuê nhà, vận chuyển…
Không nên có tình trạng doanh thu ghi nhận đầy đủ nhưng chi phí, hàng hóa đầu vào không có chứng từ.
-
Theo dõi riêng tiền kinh doanh và tiền cá nhân
Nên hạn chế việc dùng lẫn:
Tiền bán hàng → tài khoản cá nhân → chi tiêu cá nhân → thanh toán hàng hóa kinh doanh
Nên thiết lập quy trình riêng:
Doanh thu → tài khoản/tiền kinh doanh → chi phí kinh doanh → đối chiếu sổ sách.
Điều này giúp việc giải trình doanh thu, chi phí và dòng tiền dễ dàng hơn khi cần đối chiếu.
-
Theo dõi doanh thu theo từng ngành nghề
Nếu hộ kinh doanh có nhiều hoạt động như:
- Bán hàng.
- Ăn uống.
- Dịch vụ.
- Vận tải.
- Cho thuê tài sản…
thì nên theo dõi doanh thu riêng từng hoạt động, bởi chính sách thuế có thể phụ thuộc vào loại hoạt động kinh doanh.
-
Theo dõi doanh thu online
Hộ kinh doanh bán hàng qua:
- TikTok
- Shopee
- Lazada
- Website
- Các nền tảng thương mại điện tử
cần đặc biệt chú ý việc đối chiếu doanh thu trên nền tảng với doanh thu ghi nhận trên sổ sách và hồ sơ thuế.
Quy định đăng ký thuế năm 2026 cũng đã làm rõ thêm các trường hợp liên quan đến tổ chức nước ngoài, cá nhân không cư trú và hoạt động kinh doanh trên nền tảng thương mại điện tử.
-
Kê khai thuế đúng phương pháp và đúng thời hạn
Văn bản hợp nhất 24/2026/VBHN-BTC hiện hệ thống hóa các quy định về thông báo doanh thu, kê khai, nộp thuế, hoàn thuế và các thủ tục quản lý thuế đối với hộ, cá nhân kinh doanh.
Hộ mới kinh doanh không nên mặc định rằng “mới thành lập thì chưa phải làm gì”. Tùy trường hợp, ngay từ thời điểm bắt đầu hoạt động đã có các thủ tục về doanh thu, thuế, hóa đơn và tài khoản cần thực hiện.
-
Bộ hồ sơ kế toán nên lập ngay từ ngày đầu
Tôi khuyến nghị hộ kinh doanh mới nên có một bộ hồ sơ gồm:
① Hồ sơ đăng ký hộ kinh doanh
② Hồ sơ đăng ký thuế
③ Tài khoản ngân hàng/ví điện tử
④ Hợp đồng mua bán
⑤ Hóa đơn đầu vào
⑥ Hóa đơn đầu ra
⑦ Sổ theo dõi doanh thu
⑧ Sổ theo dõi tiền
⑨ Sổ hàng hóa, nguyên vật liệu
⑩ Hồ sơ lao động, tiền lương nếu có
⑪ Hồ sơ khai và nộp thuế
⑫ Hồ sơ hóa đơn điện tử
Tóm tắt 8 việc hộ kinh doanh mới cần làm
ĐĂNG KÝ ĐÚNG → THEO DÕI DOANH THU → MỞ SỔ KẾ TOÁN → LƯU CHỨNG TỪ → QUẢN LÝ TÀI KHOẢN → XÁC ĐỊNH THUẾ → KÊ KHAI ĐÚNG HẠN → QUẢN LÝ HÓA ĐƠN ĐIỆN TỬ
Điểm rất đáng chú ý trong năm 2026: không nên chỉ quan tâm đến mức doanh thu 1 tỷ đồng. Hộ kinh doanh mới cần xây dựng hệ thống theo dõi doanh thu, chứng từ và sổ sách ngay từ ngày đầu, bởi đây là dữ liệu nền để xác định nghĩa vụ thuế và xử lý khi doanh thu thay đổi.
Share bài viết:
Các Dịch vụ chúng tôi cung cấp gồm:
 Dịch vụ thành lập Doanh nghiệp TRỌN GÓI
Dịch vụ HOÀN THUẾ
Dịch vụ tư vấn đầu tư Doanh nghiệp FDI
Dịch vụ tư vấn THUẾ và KẾ TOÁN trọn gói.
Dịch vụ kế toán FDI
Dịch vụ kiểm toán
Cung cấp Hóa đơn điện tử, chữ ký số
Cung cấp phần mềm kế toán.
Dịch vụ xin cấp giấy phép con
 THÔNG TIN LIÊN HỆ:
 CÔNG TY TNHH DV KẾ TOÁN VÀ TV THUẾ TÙNG LINH QUÂN
 Trụ sở chính: 01 Phùng Hưng, Phường Thanh Khê, TP Đà Nẵng. Chi nhánh Sài Gòn: 48/42D Hồ Biểu Chánh, Phường Phú Nhuận, TP Hồ Chí Minh. Chi nhánh Hà Tĩnh: Số nhà 12, ngõ 14/4, đường Nguyễn Du, P. Thành Sen, Tỉnh Hà Tĩnh. Chi nhánh Hà Tĩnh: Số 29, ngách 1, ngõ 20, đường Túc Duyên, P. Phan Đình Phùng, Tỉnh Thái Nguyên.
 Điện thoại: 02363.642.044 – 0905.171.555
 Website: https://tunglinhquan.com
 Email: tlqdailythue@gmail.com

Xem thêm:
- Có đòi được nợ khi doanh nghiệp đã giải thể?
- Điều chỉnh hay lập hóa đơn thay thế khi Hóa đơn điện tử ghi sai tên hàng hóa?
- Bên bán hay bên mua phải lập hóa đơn khi trả lại toàn bộ hoặc một phần hàng hóa
- Cách khôi phục mã số thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
- Hướng dẫn nộp hồ sơ hưởng chế độ thai sản khi sinh con thứ hai
- Cách tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC
- Những hành vi nào bị coi là sử dụng hóa đơn, chứng từ không hợp pháp
- Cần hồ sơ gì để được trừ thuế TNDN khi Doanh nghiệp mua hàng của cá nhân không có hóa đơn?
- Các bước lấy lại mật khẩu Hóa đơn điện tử khi bị khóa hoặc quên mật khẩu?
- 7 mốc thời gian quan trọng doanh nghiệp cần nhớ khi giải thể, chấm dứt hoạt động
- Mẫu số 03-ĐKT đăng ký thuế cho hộ gia đình, cá nhân kinh doanh
- Chính sách mới về lao động, tiền lương có hiệu lực tháng 9/2026
- Số Căn cước công dân thay thế mã số BHXH từ 01/9/2026
- Công ty tặng bánh trung thu cho khách hàng, nhân viên: Xuất hóa đơn thế nào?
- Hướng dẫn xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết
- Hướng dẫn thủ tục giám định tai nạn lao động lần đầu mới nhất
- 16 trường hợp hóa đơn điện tử không cần đầy đủ nội dung theo Nghị định 254/2026/NĐ-CP
- Điều kiện khấu trừ thuế GTGT đầu vào doanh nghiệp cần biết
- Hướng dẫn hộ kinh doanh thông báo doanh thu online
- Mức phạt bán hàng không xuất hóa đơn mới nhất
- Trường hợp nào không phải nộp hồ sơ khai thuế?
- Hướng dẫn kê khai thuế cho thuê tài sản online
- Doanh nghiệp có nhiều hàng hóa chịu các mức thuế GTGT khác nhau kê khai thế nào?
- Hồ sơ chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC
- Thời hạn đăng ký thuế theo Nghị định 252/2026/NĐ-CP
- Hồ sơ hoàn thuế nộp thừa đối với hộ kinh doanh gồm những gì?
- Quy định về thành lập và hoạt động Công đoàn cơ sở
- Quy định về xuất hóa đơn đối với hàng hóa khuyến mại từ 01/07/2026
- Hồ sơ xác định người phụ thuộc theo Thông tư 87/2026/TT-BTC
- Hồ sơ, thủ tục công nhận doanh nghiệp công nghệ cao từ 01/7/2026
- Hướng dẫn quản lý thuế xuất nhập khẩu theo Thông tư 86/2026/TT-BTC
- Tổng hợp danh sách Luật Thuế và Nghị định, Thông tư thuế mới nhất 2026
- Điểm mới Nghị định 296/2026/NĐ-CP về đăng ký doanh nghiệp
- Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế với giao dịch liên kết
- Điểm mới tại Thông tư 90/2026/TT-BTC về đăng ký thuế
- Hướng dẫn kê khai chỉ tiêu 37 và 38 trên tờ khai thuế GTGT theo Thông tư 89/2026/TT-BTC
- Thông tư 89/2026/TT-BTC hướng dẫn chi tiết Luật Quản lý thuế và Nghị định 252/2026/TT-BTC
- Hướng dẫn chế độ ốm đau, thai sản, dưỡng sức PHSK mới nhất
- Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026
- 5 điểm mới quan trọng cần lưu ý về hóa đơn và chứng từ điện tử tại Thông tư 91/2026/TT-BTC
- TỔNG HỢP NHỮNG ĐIỂM CẦN CHÚ Ý CỦA 4 NGHỊ ĐỊNH VỀ THUẾ ÁP DỤNG TỪ 01/07/2026
- Các trường hợp tạm hoãn xuất cảnh cần lưu ý!
- HƯỚNG DẪN KHAI BÁO THÔNG TIN NGƯỜI MUA HÀNG ĐÁP ỨNG NGHỊ ĐỊNH 254/2026/NĐ-CP
- TOÀN VĂN Nghị định 252 2026 NĐ CP Hướng dẫn Luật Quản lý thuế mới nhất 2026
- ĐIỂM CẦN ĐẶC BIỆT LƯU Ý TẠI NGHỊ ĐỊNH 254/2026/NĐ-CP VỀ HÓA ĐƠN ĐIỆN TỬ
- Tiền dưỡng sức sau sinh từ ngày 01/07/2026
- Kinh phí công đoàn: Đối tượng đóng, mức đóng và thủ tục đóng
- Có bắt buộc sử dụng hợp đồng lao động điện tử từ 01/7/2026?
- Thay đổi toàn diện chế độ đãi ngộ khi lương tăng lên 2,53 triệu đồng từ 1/7
- Mức giảm trừ gia cảnh 2026 là bao nhiêu?
- Hộ kinh doanh không khai báo tài khoản ngân hàng bị phạt bao nhiêu?
- Những loại thuế phải nộp khi bán hàng online
- Từ 1/7, người lao động cả nước có thêm một ngày nghỉ và hưởng nguyên lương
- Du khách nên kiểm tra nợ thuế trước khi du lịch nước ngoài
- Chính thức đề xuất miễn thuế hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm
- Mức phạt chậm nộp báo cáo thống kê
- Chính sách ưu đãi thuế thu nhập doanh nghiệp 2026
- Chính sách ưu đãi thuế dành cho doanh nghiệp mới thành lập
- Chủ hộ kinh doanh lập thêm công ty có được miễn thuế?
- 5 điểm mới Thông tư 121/2025/TT-BTC về thủ tục hải quan
- Có những khoản chi nào cho người lao động không được trừ khi tính thuế TNDN?
- Cục thuế hướng dẫn hoàn thuế TNCN tự động mới nhất 2026?
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế
- TLQ Thông báo lịch nghỉ Tết Bính Ngọ 2026
- Chế độ thai sản thay đổi lớn trong năm 2026
- Người đủ tuổi nghỉ hưu tiếp tục làm việc có phải đóng bảo hiểm xã hội?
- Chậm kê khai thuế từ 01/01/2026, hộ kinh doanh bị phạt bao nhiêu?
- Kế toán doanh nghiệp cần lưu ý những quy định mới gì trước khi sang năm 2026?
- Xác định đối tượng không chịu thuế tiêu thụ đặc biệt mới nhất
- Những khoản thu nhập được miễn thuế TNDN từ kỳ tính thuế 2025
- Trường hợp nào được ưu đãi thuế thu nhập doanh nghiệp theo Nghị định 320?
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Xin cấp giấy phép vệ sinh an toàn thực phẩm ở đâu?
- Đề xuất ngưỡng doanh thu tính thuế hộ kinh doanh là 500 triệu đồng/năm
- Mức phạt đối với hành vi không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm
- Hướng dẫn nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm 2025 online
- Giảm mức đóng đoàn phí công đoàn theo hướng dẫn mới nhất
- Quy định về sử dụng phần mềm kế toán từ 01/01/2026
- Điểm mới của Thông tư 99 về Chế độ kế toán doanh nghiệp
- Hướng dẫn 8 bước chuyển đổi từ hộ kinh doanh khoán sang hộ kinh doanh kê khai thuế
- 17 quy định tại Thông tư 200/2014/TT-BTC vẫn áp dụng từ 01/01/2026
- Từ 30/11/2025, doanh nghiệp chậm đóng, trốn đóng BHXH phải nộp thêm 0,03%/ngày
- Giá tính thuế tiêu thụ đặc biệt được xác định như thế nào?
- Giảm thời gian đóng BHXH xuống 15 năm, mở ra cơ hội hưởng lương hưu cho NLĐ
- 4 trường hợp không bị coi là trốn đóng BHXH bắt buộc từ 30/11/2025
- Bãi bỏ lệ phí môn bài từ 01/01/2026
- Từ 2026, mức giảm trừ gia cảnh tính thuế thu nhập cá nhân tăng hơn 40%
- 8 điểm mới của Luật thuế tiêu thụ đặc biệt 2025
- Tăng thuế tiêu thụ đặc biệt với rượu, bia, thuốc lá từ 01/01/2026
- Quy trình kê khai thuế trực tuyến đối với hộ kinh doanh mới nhất
- Thuế suất thuế tiêu thụ đặc biệt áp dụng từ 2026
- Nộp chậm hồ sơ, thân nhân không được nhận mai táng phí
- Giám đốc Công ty TNHH 2TV có cần ký hợp đồng lao động không?
- Các khoản chi phí được trừ theo Luật Thuế thu nhập doanh nghiệp 2025
- Các khoản chi phí không được trừ theo Luật Thuế TNDN 2025
- 8 Điểm mới của Nghị định 158/2025/NĐ-CP về bảo hiểm xã hội bắt buộc
- Hồ sơ nghỉ hưu gồm những gì? Nộp ở đâu?
-
Tuyển kế toán tại Đà Nẵng
- Chính sách giảm thuế GTGT năm 2025 theo Nghị định số 174/2025/NĐ-CP
- Hoàn tất triển khai hóa đơn điện tử từ máy tính tiền đối với 100% người nộp thuế
- Chính sách hỗ trợ về thuế, lệ phí nổi bật tại Nghị quyết 198/2025/QH15
- Xuất hóa đơn cho khách hàng cá nhân không lấy hóa đơn như thế nào?
- Thay đổi lớn đối với mã số thuế từ ngày 01/7/2025
- Đối tượng nào bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền?
- Doanh nghiệp có phải đổi Giấy đăng ký kinh doanh sau khi sáp nhập tỉnh?
- Các khoản tiền làm căn cứ đóng BHXH bắt buộc từ ngày 1/7
- Từ 01/6/2025, có 4 điểm mới về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
- Một số điểm mới của Luật Thuế GTGT 2024 có hiệu lực từ 01/7/2025
- Thời hạn chậm nhất quyết toán thuế thu nhập cá nhân là ngày 5/5/2025
- Các loại giấy tờ cần sửa đổi, cập nhật thông tin khi đổi CMND/CCCD sang thẻ Căn cước
- Trường hợp bắt buộc phải đổi từ CMND sang thẻ căn cước
- Hướng dẫn nộp báo cáo tình hình sử dụng lao động cuối năm 2024
- Thành lập công ty và dịch vụ kế toán trọn gói
-
Lý do nên lựa chọn dịch vụ thành lập công ty tại Tùng Linh Quân
- Các câu hỏi thường gặp khi thành lập công ty?
- Các loại thuế cơ bản công ty phải nộp
- Tổng hợp điểm mới của Thông tư 40/2021 về thuế hộ kinh doanh
- HƯỚNG DẪN ĐĂNG KÝ DOANH NGHIỆP QUA MẠNG ĐIỆN TỬ
- Chính sách mới về bảo hiểm xã hội
- Chính sách BHXH mới: Đóng 10 năm nhận lương hưu, khó rút 1 lần
- Tư vấn thành lập các loại hình doanh nghiệp
- Thủ tục đăng ký thỏa ước lao động tập thể
- Các quy định khi giải thể doanh nghiệp
- Dịch vụ giải thể doanh nghiệp tại Đà Nẵng
- Thành lập văn phòng đại diện
- Thay đổi Đăng ký kinh doanh
- Thành lập chi nhánh công ty
- Dịch vụ thành lập công ty tại Đà Nẵng
- DỊCH VỤ KẾ TOÁN ĐÀ NẴNG
- Tuyển kế toán tại Đà Nẵng
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế