
Khi người mua trả lại toàn bộ hoặc một phần hàng hóa, việc xác định bên nào phải lập hóa đơn là vấn đề doanh nghiệp cần đặc biệt lưu ý để kê khai doanh thu, thuế đúng quy định.
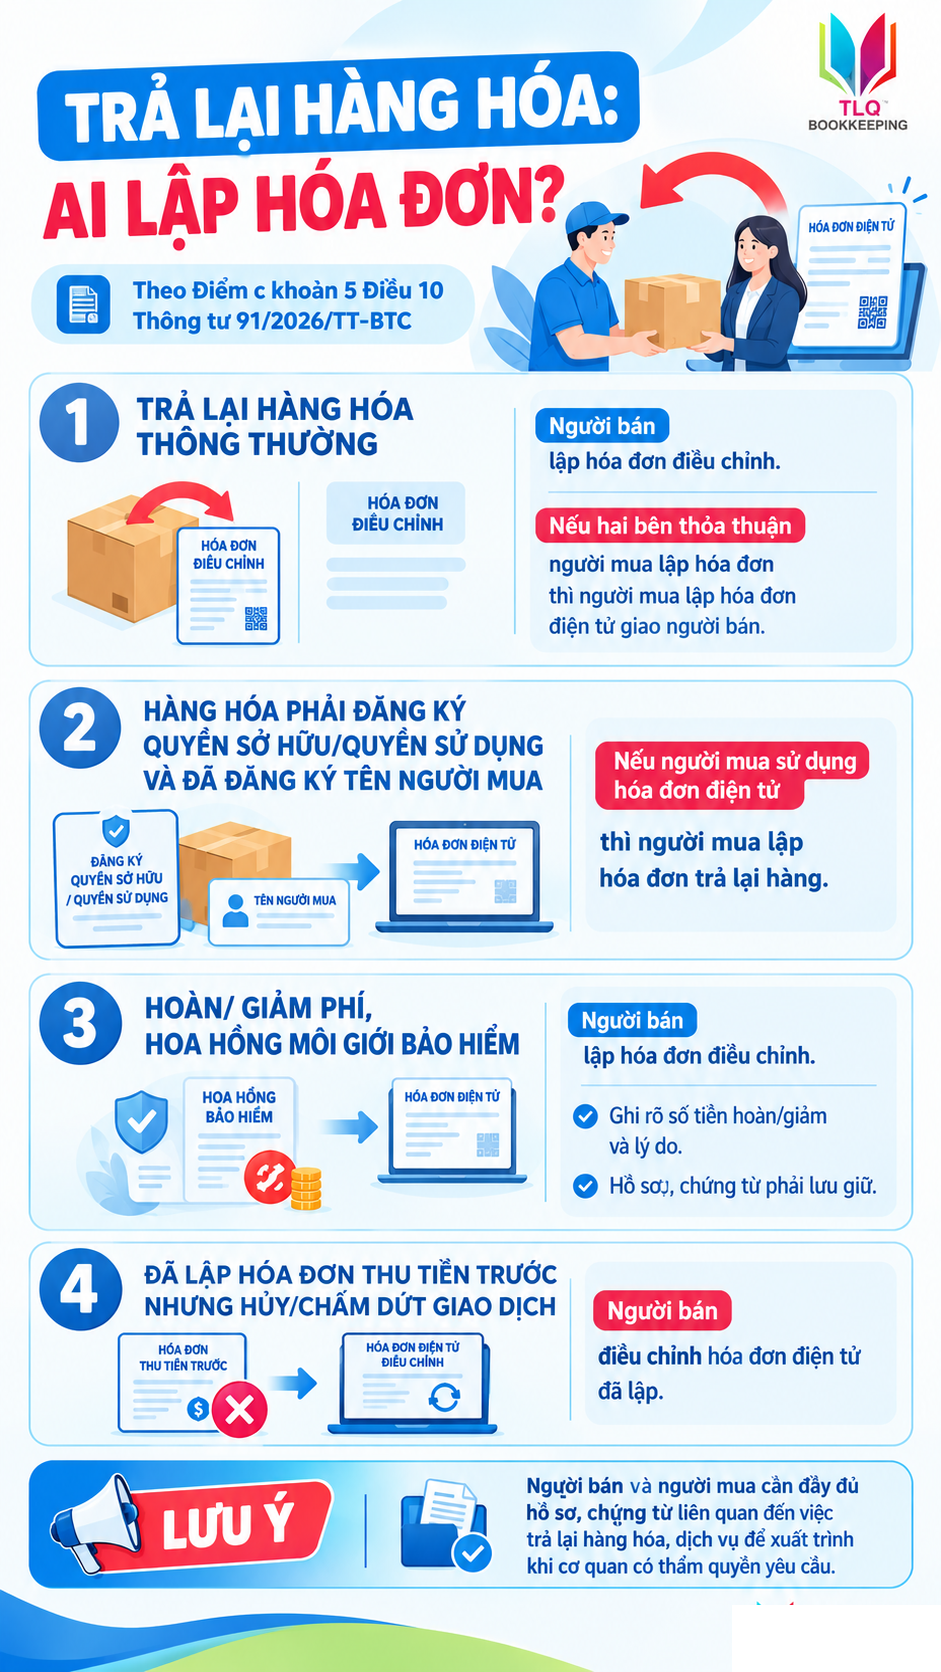
Tại Điểm c khoản 5 Điều 10 Thông tư 91/2026/TT-BTC hướng dẫn xử lý hóa đơn điện tử trong trường hợp trả lại hàng hóa, dịch vụ cụ thể trong từng trường hợp như sau:
>> Xem thêm: Dịch vụ hiệu quả và tiết kiệm cho Doanh nghiệp
1. Trường hợp trả lại hàng hóa thông thường
Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua) thì người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua lập hóa đơn điện tử giao cho người bán; người bán, người mua thực hiện nghĩa vụ thuế theo quy định khi bán hàng hóa;
2. Trường hợp trả lại hàng hóa thuộc diện đăng ký quyền sử dụng, sở hữu
Trường hợp hàng hóa là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật và tài sản đã được đăng ký theo tên người mua thì khi trả lại hàng hóa đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hóa đơn điện tử thì người mua thực hiện lập hóa đơn trả lại hàng cho người bán.
3. Trường hợp hoàn phí, giảm phí, giảm hoa hồng môi giới bảo hiểm
Đối với trường hợp hoàn phí, giảm phí, giảm hoa hồng môi giới bảo hiểm và các khoản chi để giảm thu khác theo quy định của pháp luật kinh doanh bảo hiểm: Căn cứ vào hóa đơn đã lập, người bán lập hóa đơn điều chỉnh giao cho khách hàng tham gia bảo hiểm, không phân biệt đã chi tiền hay chưa chi tiền. Trên hóa đơn ghi rõ số tiền phí bảo hiểm hoàn, giảm, lý do hoàn, giảm.
Trường hợp người bán và người mua có thỏa thuận về việc lập văn bản thỏa thuận trước khi lập hóa đơn điều chỉnh thì biên bản hoặc thỏa thuận bằng văn bản được lưu giữ cùng với hóa đơn thu phí bảo hiểm tại doanh nghiệp và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Đối với trường hợp phí bảo hiểm chưa thu được tiền mà doanh nghiệp bảo hiểm đã thực hiện lập hóa đơn theo quy định, doanh nghiệp bảo hiểm căn cứ vào dữ liệu phí bảo hiểm chưa thu được tiền để lập hóa đơn điều chỉnh tổng hợp cho các khoản phí chưa thu được tiền của tháng trước, kèm theo bảng kê các số hóa đơn, số tiền và tiền thuế điều chỉnh.
Lưu ý về hồ sơ trả lại hàng hóa: Người bán, người mua phải có đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng hóa, dịch vụ và phải xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
4. Trường hợp lập hóa đơn khi thu tiền trước sau đó hủy, chấm dứt giao dịch
Trường hợp người bán đã lập hóa đơn khi thu tiền trước khi cung cấp dịch vụ hoặc lập hóa đơn thu tiền đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, nhà chuyển nhượng sau đó phát sinh việc huỷ hoặc chấm dứt giao dịch và huỷ một phần việc cung cấp dịch vụ thì người bán thực hiện điều chỉnh hóa đơn điện tử đã lập.
Share bài viết:
Các Dịch vụ chúng tôi cung cấp gồm:
 Dịch vụ thành lập Doanh nghiệp TRỌN GÓI
Dịch vụ HOÀN THUẾ
Dịch vụ tư vấn đầu tư Doanh nghiệp FDI
Dịch vụ tư vấn THUẾ và KẾ TOÁN trọn gói.
Dịch vụ kế toán FDI
Dịch vụ kiểm toán
Cung cấp Hóa đơn điện tử, chữ ký số
Cung cấp phần mềm kế toán.
Dịch vụ xin cấp giấy phép con
 THÔNG TIN LIÊN HỆ:
 CÔNG TY TNHH DV KẾ TOÁN VÀ TV THUẾ TÙNG LINH QUÂN
 Trụ sở chính: 01 Phùng Hưng, Phường Thanh Khê Tây, Quận Thanh Khê, TP Đà Nẵng. Chi nhánh Sài Gòn: 48/42D Hồ Biểu Chánh, Phường 11, Quận Phú Nhuận, TP Hồ Chí Minh. Chi nhánh Hà Tĩnh: Số nhà 12, ngõ 14/4, đường Nguyễn Du, tổ dân phố 1, P. Nguyễn Du, TP Hà Tĩnh, Hà Tĩnh
 Điện thoại: 02363.642.044 – 0905.171.555
 Website: https://tunglinhquan.com
 Email: tlqdailythue@gmail.com

Xem thêm:
- Cách khôi phục mã số thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
- Hướng dẫn nộp hồ sơ hưởng chế độ thai sản khi sinh con thứ hai
- Cách tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC
- Những hành vi nào bị coi là sử dụng hóa đơn, chứng từ không hợp pháp
- Cần hồ sơ gì để được trừ thuế TNDN khi Doanh nghiệp mua hàng của cá nhân không có hóa đơn?
- Các bước lấy lại mật khẩu Hóa đơn điện tử khi bị khóa hoặc quên mật khẩu?
- 7 mốc thời gian quan trọng doanh nghiệp cần nhớ khi giải thể, chấm dứt hoạt động
- Mẫu số 03-ĐKT đăng ký thuế cho hộ gia đình, cá nhân kinh doanh
- Chính sách mới về lao động, tiền lương có hiệu lực tháng 9/2026
- Số Căn cước công dân thay thế mã số BHXH từ 01/9/2026
- Công ty tặng bánh trung thu cho khách hàng, nhân viên: Xuất hóa đơn thế nào?
- Hướng dẫn xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết
- Hướng dẫn thủ tục giám định tai nạn lao động lần đầu mới nhất
- 16 trường hợp hóa đơn điện tử không cần đầy đủ nội dung theo Nghị định 254/2026/NĐ-CP
- Điều kiện khấu trừ thuế GTGT đầu vào doanh nghiệp cần biết
- Hướng dẫn hộ kinh doanh thông báo doanh thu online
- Mức phạt bán hàng không xuất hóa đơn mới nhất
- Trường hợp nào không phải nộp hồ sơ khai thuế?
- Hướng dẫn kê khai thuế cho thuê tài sản online
- Doanh nghiệp có nhiều hàng hóa chịu các mức thuế GTGT khác nhau kê khai thế nào?
- Hồ sơ chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC
- Thời hạn đăng ký thuế theo Nghị định 252/2026/NĐ-CP
- Hồ sơ hoàn thuế nộp thừa đối với hộ kinh doanh gồm những gì?
- Quy định về thành lập và hoạt động Công đoàn cơ sở
- Quy định về xuất hóa đơn đối với hàng hóa khuyến mại từ 01/07/2026
- Hồ sơ xác định người phụ thuộc theo Thông tư 87/2026/TT-BTC
- Hồ sơ, thủ tục công nhận doanh nghiệp công nghệ cao từ 01/7/2026
- Hướng dẫn quản lý thuế xuất nhập khẩu theo Thông tư 86/2026/TT-BTC
- Tổng hợp danh sách Luật Thuế và Nghị định, Thông tư thuế mới nhất 2026
- Điểm mới Nghị định 296/2026/NĐ-CP về đăng ký doanh nghiệp
- Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế với giao dịch liên kết
- Điểm mới tại Thông tư 90/2026/TT-BTC về đăng ký thuế
- Hướng dẫn kê khai chỉ tiêu 37 và 38 trên tờ khai thuế GTGT theo Thông tư 89/2026/TT-BTC
- Thông tư 89/2026/TT-BTC hướng dẫn chi tiết Luật Quản lý thuế và Nghị định 252/2026/TT-BTC
- Hướng dẫn chế độ ốm đau, thai sản, dưỡng sức PHSK mới nhất
- Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026
- 5 điểm mới quan trọng cần lưu ý về hóa đơn và chứng từ điện tử tại Thông tư 91/2026/TT-BTC
- TỔNG HỢP NHỮNG ĐIỂM CẦN CHÚ Ý CỦA 4 NGHỊ ĐỊNH VỀ THUẾ ÁP DỤNG TỪ 01/07/2026
- Các trường hợp tạm hoãn xuất cảnh cần lưu ý!
- HƯỚNG DẪN KHAI BÁO THÔNG TIN NGƯỜI MUA HÀNG ĐÁP ỨNG NGHỊ ĐỊNH 254/2026/NĐ-CP
- TOÀN VĂN Nghị định 252 2026 NĐ CP Hướng dẫn Luật Quản lý thuế mới nhất 2026
- ĐIỂM CẦN ĐẶC BIỆT LƯU Ý TẠI NGHỊ ĐỊNH 254/2026/NĐ-CP VỀ HÓA ĐƠN ĐIỆN TỬ
- Tiền dưỡng sức sau sinh từ ngày 01/07/2026
- Kinh phí công đoàn: Đối tượng đóng, mức đóng và thủ tục đóng
- Có bắt buộc sử dụng hợp đồng lao động điện tử từ 01/7/2026?
- Thay đổi toàn diện chế độ đãi ngộ khi lương tăng lên 2,53 triệu đồng từ 1/7
- Mức giảm trừ gia cảnh 2026 là bao nhiêu?
- Hộ kinh doanh không khai báo tài khoản ngân hàng bị phạt bao nhiêu?
- Những loại thuế phải nộp khi bán hàng online
- Từ 1/7, người lao động cả nước có thêm một ngày nghỉ và hưởng nguyên lương
- Du khách nên kiểm tra nợ thuế trước khi du lịch nước ngoài
- Chính thức đề xuất miễn thuế hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm
- Mức phạt chậm nộp báo cáo thống kê
- Chính sách ưu đãi thuế thu nhập doanh nghiệp 2026
- Chính sách ưu đãi thuế dành cho doanh nghiệp mới thành lập
- Chủ hộ kinh doanh lập thêm công ty có được miễn thuế?
- 5 điểm mới Thông tư 121/2025/TT-BTC về thủ tục hải quan
- Có những khoản chi nào cho người lao động không được trừ khi tính thuế TNDN?
- Cục thuế hướng dẫn hoàn thuế TNCN tự động mới nhất 2026?
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế
- TLQ Thông báo lịch nghỉ Tết Bính Ngọ 2026
- Chế độ thai sản thay đổi lớn trong năm 2026
- Người đủ tuổi nghỉ hưu tiếp tục làm việc có phải đóng bảo hiểm xã hội?
- Chậm kê khai thuế từ 01/01/2026, hộ kinh doanh bị phạt bao nhiêu?
- Kế toán doanh nghiệp cần lưu ý những quy định mới gì trước khi sang năm 2026?
- Xác định đối tượng không chịu thuế tiêu thụ đặc biệt mới nhất
- Những khoản thu nhập được miễn thuế TNDN từ kỳ tính thuế 2025
- Trường hợp nào được ưu đãi thuế thu nhập doanh nghiệp theo Nghị định 320?
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Xin cấp giấy phép vệ sinh an toàn thực phẩm ở đâu?
- Đề xuất ngưỡng doanh thu tính thuế hộ kinh doanh là 500 triệu đồng/năm
- Mức phạt đối với hành vi không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm
- Hướng dẫn nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm 2025 online
- Giảm mức đóng đoàn phí công đoàn theo hướng dẫn mới nhất
- Quy định về sử dụng phần mềm kế toán từ 01/01/2026
- Điểm mới của Thông tư 99 về Chế độ kế toán doanh nghiệp
- Hướng dẫn 8 bước chuyển đổi từ hộ kinh doanh khoán sang hộ kinh doanh kê khai thuế
- 17 quy định tại Thông tư 200/2014/TT-BTC vẫn áp dụng từ 01/01/2026
- Từ 30/11/2025, doanh nghiệp chậm đóng, trốn đóng BHXH phải nộp thêm 0,03%/ngày
- Giá tính thuế tiêu thụ đặc biệt được xác định như thế nào?
- Giảm thời gian đóng BHXH xuống 15 năm, mở ra cơ hội hưởng lương hưu cho NLĐ
- 4 trường hợp không bị coi là trốn đóng BHXH bắt buộc từ 30/11/2025
- Bãi bỏ lệ phí môn bài từ 01/01/2026
- Từ 2026, mức giảm trừ gia cảnh tính thuế thu nhập cá nhân tăng hơn 40%
- 8 điểm mới của Luật thuế tiêu thụ đặc biệt 2025
- Tăng thuế tiêu thụ đặc biệt với rượu, bia, thuốc lá từ 01/01/2026
- Quy trình kê khai thuế trực tuyến đối với hộ kinh doanh mới nhất
- Thuế suất thuế tiêu thụ đặc biệt áp dụng từ 2026
- Nộp chậm hồ sơ, thân nhân không được nhận mai táng phí
- Giám đốc Công ty TNHH 2TV có cần ký hợp đồng lao động không?
- Các khoản chi phí được trừ theo Luật Thuế thu nhập doanh nghiệp 2025
- Các khoản chi phí không được trừ theo Luật Thuế TNDN 2025
- 8 Điểm mới của Nghị định 158/2025/NĐ-CP về bảo hiểm xã hội bắt buộc
- Hồ sơ nghỉ hưu gồm những gì? Nộp ở đâu?
-
Tuyển kế toán tại Đà Nẵng
- Chính sách giảm thuế GTGT năm 2025 theo Nghị định số 174/2025/NĐ-CP
- Hoàn tất triển khai hóa đơn điện tử từ máy tính tiền đối với 100% người nộp thuế
- Chính sách hỗ trợ về thuế, lệ phí nổi bật tại Nghị quyết 198/2025/QH15
- Xuất hóa đơn cho khách hàng cá nhân không lấy hóa đơn như thế nào?
- Thay đổi lớn đối với mã số thuế từ ngày 01/7/2025
- Đối tượng nào bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền?
- Doanh nghiệp có phải đổi Giấy đăng ký kinh doanh sau khi sáp nhập tỉnh?
- Các khoản tiền làm căn cứ đóng BHXH bắt buộc từ ngày 1/7
- Từ 01/6/2025, có 4 điểm mới về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
- Một số điểm mới của Luật Thuế GTGT 2024 có hiệu lực từ 01/7/2025
- Thời hạn chậm nhất quyết toán thuế thu nhập cá nhân là ngày 5/5/2025
- Các loại giấy tờ cần sửa đổi, cập nhật thông tin khi đổi CMND/CCCD sang thẻ Căn cước
- Trường hợp bắt buộc phải đổi từ CMND sang thẻ căn cước
- Hướng dẫn nộp báo cáo tình hình sử dụng lao động cuối năm 2024
- Thành lập công ty và dịch vụ kế toán trọn gói
-
Lý do nên lựa chọn dịch vụ thành lập công ty tại Tùng Linh Quân
- Các câu hỏi thường gặp khi thành lập công ty?
- Các loại thuế cơ bản công ty phải nộp
- Tổng hợp điểm mới của Thông tư 40/2021 về thuế hộ kinh doanh
- HƯỚNG DẪN ĐĂNG KÝ DOANH NGHIỆP QUA MẠNG ĐIỆN TỬ
- Chính sách mới về bảo hiểm xã hội
- Chính sách BHXH mới: Đóng 10 năm nhận lương hưu, khó rút 1 lần
- Tư vấn thành lập các loại hình doanh nghiệp
- Thủ tục đăng ký thỏa ước lao động tập thể
- Các quy định khi giải thể doanh nghiệp
- Dịch vụ giải thể doanh nghiệp tại Đà Nẵng
- Thành lập văn phòng đại diện
- Thay đổi Đăng ký kinh doanh
- Thành lập chi nhánh công ty
- Dịch vụ thành lập công ty tại Đà Nẵng
- DỊCH VỤ KẾ TOÁN ĐÀ NẴNG
- Tuyển kế toán tại Đà Nẵng
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế