
Thực hiện Luật Thuế sử dụng đất phi nông nghiệp 48/2010/QH12 ngày 17/06/2010, Luật Quản lý thuế số 108/2025/QH15 ngày 10/12/2025 và các văn bản hướng dẫn thi hành hiện hành, nhằm tạo điều kiện thuận lợi cho các tổ chức, hộ gia đình và cá nhân nắm bắt đầy đủ quy định pháp luật để tuân thủ chính xác nghĩa vụ tài chính với ngân sách nhà nước, Cơ quan thuế biên soạn và hướng dẫn cụ thể các nội dung trọng tâm về đối tượng chịu thuế, căn cứ tính thuế, chính sách miễn giảm, hồ sơ và trình tự kê khai, nộp thuế sử dụng đất phi nông nghiệp như sau:
>> Xem thêm: BÁO GIÁ DỊCH VỤ ĐĂNG KÝ THÀNH LẬP CÔNG TY
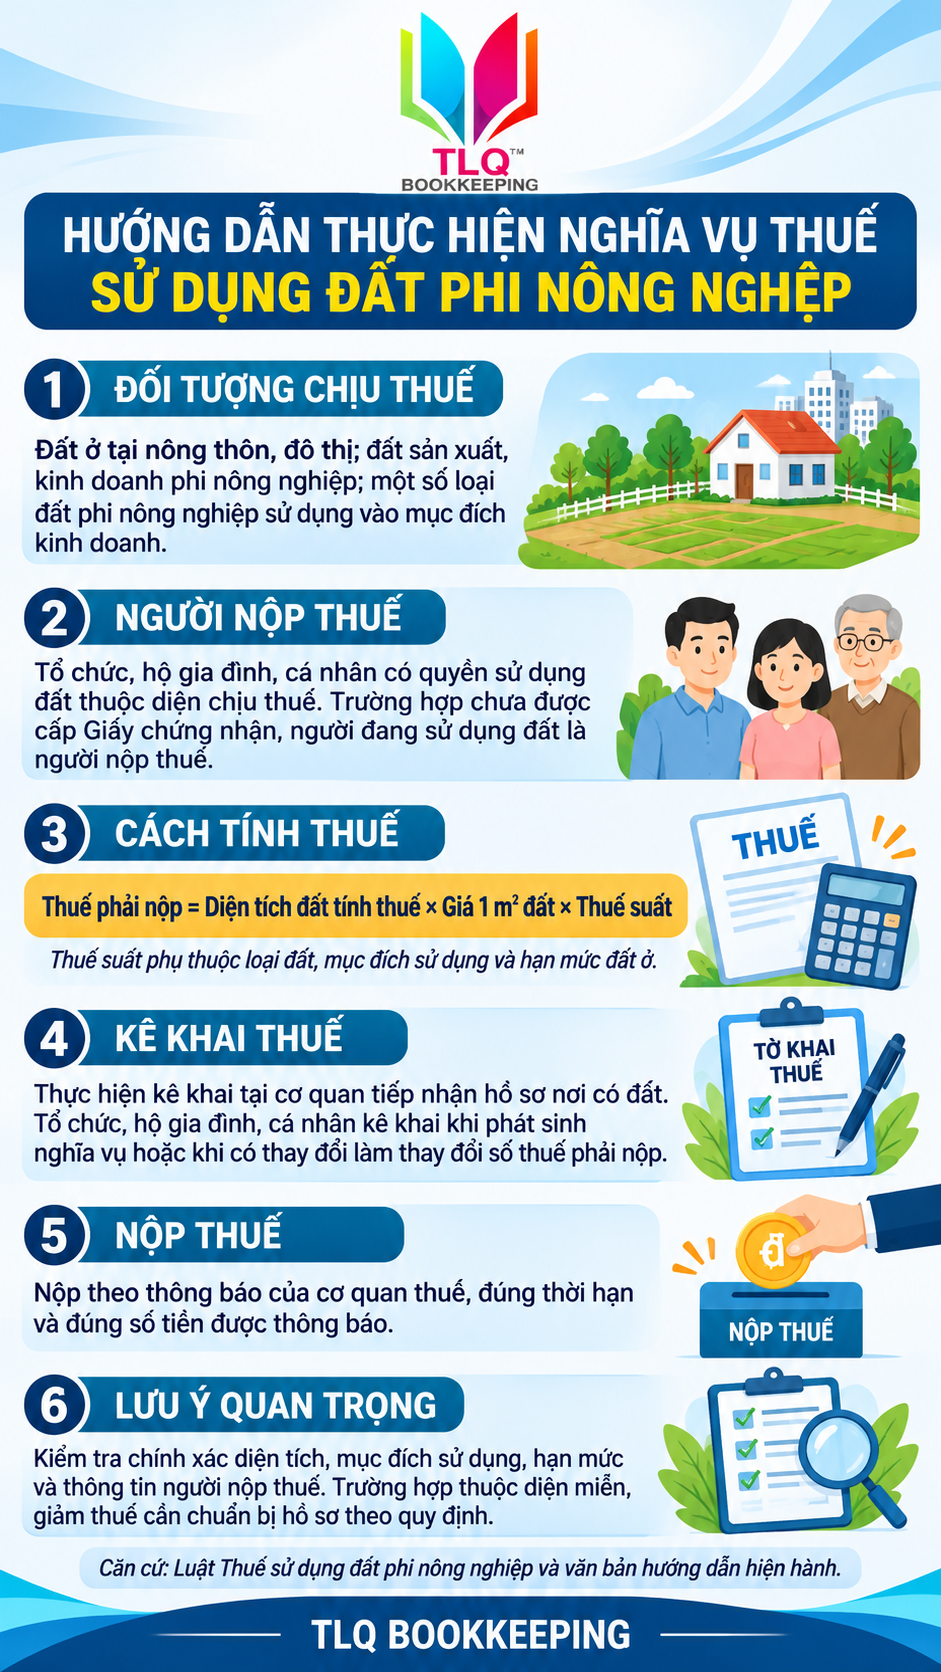
 Đối tượng chịu thuế
− Đất ở tại nông thôn, đất ở tại đô thị.
− Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
− Đất phi nông nghiệp sử dụng vào mục đích kinh doanh.
Căn cứ: Khoản 1, 2, 3 Điều 2 Luật Thuế SDĐPNN 2010; Luật Quản lý thuế số 108/2025/QH15
 Người nộp thuế
− Tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế.
− Trường hợp chưa được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất thì người đang sử dụng đất là người nộp thuế.
Căn cứ: Điều 4 Luật Thuế SDĐPNN 2010; Điều 3 Thông tư số 153/2010/TT-BTC.
 Căn cứ tính thuế
− Căn cứ tính thuế = Giá tính thuế × Thuế suất.
− Giá tính thuế: Được xác định bằng diện tích đất tính thuế nhân với giá của 1m2 đất. Giá 1m2 đất do Ủy ban nhân dân cấp tỉnh quy định và ổn định theo chu kỳ 5 năm.
− Thuế suất áp dụng:
+ Đất ở: Áp dụng theo biểu thuế lũy tiến từng phần (0,03% cho phần trong hạn mức; 0,07% cho phần vượt không quá 3 lần hạn mức; 0,15% cho phần vượt trên 3 lần hạn mức).
+ Đất ở nhà nhiều tầng nhiều hộ ở, nhà chung cư, công trình xây dựng dưới mặt đất: Áp dụng mức thuế suất 0,03%.
+ Đất sản xuất, kinh doanh phi nông nghiệp và mục đích kinh doanh khác: Áp dụng mức thuế suất 0,03%.
+ Đất sử dụng không đúng mục đích, đất chưa sử dụng: 0,15%; Đất lấn, chiếm: 0,2%.
Căn cứ: Điều 5, Điều 6, Điều 7 Luật Thuế SDĐPNN 2010.
 Các trường hợp miễn, giảm thuế
− Miễn thuế:
+ Đất ở trong hạn mức tại địa bàn có điều kiện KT-XH đặc biệt khó khăn.
+ Đất ở trong hạn mức của người có công với cách mạng; hộ nghèo theo chuẩn của Chính phủ.
+ Số thuế phải nộp hằng năm từ 50.000 đồng trở xuống.
+ Thiệt hại do sự kiện bất khả kháng trên 50% giá tính thuế.
− Giảm thuế:
+ Đất ở trong hạn mức tại địa bàn có điều kiện KT-XH khó khăn.
+ Đất ở trong hạn mức của một số đối tượng chính sách (thương binh, người hưởng chính sách như thương binh, bệnh binh…).
+ Thiệt hại do sự kiện bất khả kháng từ 20% đến 50% giá tính thuế.
Căn cứ: Điều 9, Điều 10 Luật Thuế SDĐPNN 2010; Điều 19 Luật Quản lý thuế số 108/2025/QH15; Điều 32 Nghị-định-252-2026-NĐ-CP.
Người nộp thuế thuộc diện miễn, giảm thực hiện khai thông tin đề nghị miễn thuế, giảm thuế hoặc nộp hồ sơ theo quy định tại Điều 71 Thông tư 89/2026/TT-BTC, trừ các trường hợp không phải nộp hồ sơ nêu tại Mục 5 dưới đây.
 Hồ sơ, thủ tục miễn, giảm thuế
− Khai lần đầu tiên kể từ khi bắt đầu sử dụng đất: nếu thuộc diện miễn, giảm thì khai thông tin đề nghị ngay tại Tờ khai thuế SDĐPNN, kèm bản sao giấy tờ chứng minh. Nếu hồ sơ khai lần đầu chưa có đề nghị, khi đủ điều kiện thì nộp hồ sơ đề nghị miễn, giảm thuế riêng.
− Hồ sơ miễn, giảm thuế gồm: (a) Văn bản đề nghị theo Mẫu số 01/MGTH; (b) Bản sao giấy tờ liên quan đến thửa đất (Quyết định giao đất, Hợp đồng/Quyết định cho thuê đất, Quyết định cho phép chuyển mục đích sử dụng đất) – không phải nộp Giấy chứng nhận quyền sử dụng đất, cơ quan thuế tự khai thác từ cơ sở dữ liệu quốc gia về đất đai; (c) Bản sao giấy tờ chứng minh thuộc đối tượng miễn, giảm thuế; (d) Trường hợp bất khả kháng: bản sao văn bản xác định thời gian, địa điểm xảy ra sự kiện (Mẫu số 02/MGTH) và tài liệu xác định giá trị thiệt hại.
− Không phải nộp hồ sơ miễn, giảm thuế đối với: hộ gia đình, cá nhân có số thuế phải nộp hằng năm từ 50.000 đồng trở xuống; và các trường hợp miễn, giảm theo Khoản 4, 5, 6 Điều 9 và Khoản 2, 3 Điều 10 Luật Thuế SDĐPNN 2010.
Căn cứ: Điều 71 Thông tư số 89/2026/TT-BTC ngày 30/6/2026.
 Kê khai thuế
− Trường hợp khai: Khai lần đầu
+ Hộ gia đình, cá nhân: Chậm nhất 30 ngày kể từ ngày phát sinh nghĩa vụ thuế.
+ Tổ chức: Chậm nhất 30 ngày kể từ ngày phát sinh nghĩa vụ thuế.
− Trường hợp khai: Hằng năm (không đổi yếu tố tính thuế)
+ Hộ gia đình, cá nhân: Không phải kê khai lại.
+ Tổ chức: Không phải kê khai lại (trong chu kỳ ổn định).
− Trường hợp khai: Khai khi thay đổi căn cứ tính thuế
+ Hộ gia đình, cá nhân: Chậm nhất 30 ngày kể từ ngày phát sinh thay đổi (trừ thay đổi do bảng giá đất).
+ Tổ chức: Chậm nhất 30 ngày kể từ ngày phát sinh thay đổi.
− Trường hợp khai: Thay đổi người nộp thuế
+ Hộ gia đình, cá nhân: NNT cũ khai, nộp thuế đến thời điểm thay đổi; NNT mới khai chậm nhất 30 ngày kể từ ngày được công nhận quyền sử dụng đất.
+ Tổ chức: Áp dụng tương tự như đối với hộ gia đình, cá nhân.
− Trường hợp khai: Khai tổng hợp (chỉ áp dụng hộ gia đình, cá nhân)
+ Hộ gia đình, cá nhân: Chậm nhất ngày 31/3 năm dương lịch tiếp theo năm tính thuế.
+ Tổ chức: Không áp dụng.
− Trường hợp khai: Khai bổ sung (phát hiện sai, sót)
+ Hộ gia đình, cá nhân: Trong thời hạn 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
+ Tổ chức: Trong thời hạn 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Căn cứ: Khoản 5 Điều 12 Luật Quản lý thuế số 108/2025/QH15; Điều 12 Nghị định số 252/2026/NĐ-CP; Khoản 1 Điều 25 Thông tư số 89/2026/TT-BTC.
 Hồ sơ khai thuế
− Mẫu số 01/TK-SDDPNN: Tờ khai thuế SDĐPNN áp dụng đối với hộ gia đình, cá nhân.
− Mẫu số 02/TK-SDDPNN: Tờ khai thuế SDĐPNN áp dụng đối với tổ chức.
− Mẫu số 03/TKTH-SDDPNN: Tờ khai tổng hợp, áp dụng đối với hộ gia đình, cá nhân kê khai tổng hợp đất ở.
− Đề nghị miễn, giảm thuế ngay tại hồ sơ khai lần đầu: nộp kèm bản sao giấy tờ chứng minh thuộc đối tượng miễn, giảm thuế.
− Hộ gia đình, cá nhân không phải nộp hồ sơ khai thuế khi cơ quan thuế đã có đủ thông tin, dữ liệu để tính thuế, trừ trường hợp có đề nghị miễn, giảm thuế ngay trên hồ sơ khai thuế.
Căn cứ: Điểm d Khoản 1 Điều 25 và Phụ lục I Thông tư số 89/2026/TT-BTC; Khoản 10 Điều 11 Nghị định số 252/2026/NĐ-CP.
 Nơi nộp hồ sơ khai thuế
− Tổ chức: nộp hồ sơ tại cơ quan thuế nơi có đất thuộc đối tượng chịu thuế.
− Hộ gia đình, cá nhân (theo từng thửa đất): nộp tại cơ quan thuế nơi có đất; trường hợp theo cơ chế một cửa liên thông thì nộp tại cơ quan tiếp nhận theo quy định về đất đai để chuyển đến cơ quan thuế.
− Khai tổng hợp – không có thửa nào vượt hạn mức nhưng tổng diện tích vượt hạn mức: được chọn nộp tại bất kỳ cơ quan thuế nào nơi có thửa đất.
− Khai tổng hợp – có 01 thửa vượt hạn mức: nộp tại cơ quan thuế nơi có thửa đất vượt hạn mức.
− Khai tổng hợp – có nhiều thửa vượt hạn mức: được chọn nộp tại cơ quan thuế nơi có một trong các thửa đất vượt hạn mức.
 Tính thuế, thông báo nộp thuế
Cơ quan thuế tính thuế, ra thông báo nộp thuế theo hồ sơ khai thuế của hộ gia đình, cá nhân (trừ trường hợp khai tổng hợp, NNT tự xác định số thuế tăng thêm và tự nộp).
− Nộp hồ sơ trực tiếp tại cơ quan thuế: chậm nhất 05 ngày làm việc kể từ ngày tiếp nhận hồ sơ hợp lệ. Trường hợp đổi NNT nhưng NNT cũ đã hoàn thành nghĩa vụ thì không ra thông báo cho nghĩa vụ đã hoàn thành.
− Hồ sơ theo cơ chế một cửa liên thông: chậm nhất 03 ngày làm việc kể từ ngày nhận phiếu chuyển thông tin.
− Trường hợp không phải nộp hồ sơ khai thuế: chậm nhất ngày làm việc tiếp theo kể từ ngày hệ thống thuế ghi nhận đủ thông tin.
− Chậm nhất ngày 30/4 đối với nghĩa vụ thuế hằng năm (trừ khai tổng hợp).
Căn cứ: Điểm d Khoản 1 và Khoản 2 Điều 16 Nghị định số 252/2026/NĐ-CP.
 Thời hạn nộp thuế
− Trường hợp: Nộp lần đầu
Thời hạn nộp thuế: Chậm nhất 30 ngày kể từ ngày ban hành thông báo nộp thuế.
− Trường hợp: Từ năm thứ hai trở đi
Thời hạn nộp thuế: Chậm nhất ngày 31/10 hằng năm (nộp một lần trong năm).
− Trường hợp: Nộp chênh lệch theo Tờ khai tổng hợp
Thời hạn nộp thuế: Chậm nhất ngày 31/3 năm dương lịch tiếp theo năm tính thuế.
− Trường hợp: Hồ sơ khai điều chỉnh
Thời hạn nộp thuế: Chậm nhất 30 ngày kể từ ngày ban hành thông báo nộp thuế.
Căn cứ: Khoản 1 Điều 21 Nghị-định-252-2026-NĐ-CP ngày 30/6/2026.
 Lưu ý về thời hạn nộp hồ sơ: Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế hoặc thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định, thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
 Việc nắm vững và thực hiện đúng các quy định về thuế sử dụng đất phi nông nghiệp không chỉ giúp người nộp thuế đảm bảo quyền lợi hợp pháp, thực hiện nghiêm túc nghĩa vụ tài chính với ngân sách nhà nước mà còn góp phần nâng cao hiệu quả quản lý nhà nước về đất đai và tài chính. Thuế tỉnh Khánh Hòa khuyến nghị các tổ chức, hộ gia đình và cá nhân chủ động rà soát thông tin thửa đất, tuân thủ đúng thời hạn kê khai và nộp thuế theo quy định. Trong quá trình thực hiện, nếu có vướng mắc phát sinh, người nộp thuế vui lòng liên hệ trực tiếp với cơ quan thuế quản lý trực tiếp để được hướng dẫn và hỗ trợ kịp thời.
#TungLinhQuan #thuedat #DangKyDoanhNghiep #TuVanThue #DichVuKeToan #tthamgiabhxh #kekhaithue
Share bài viết:
Các Dịch vụ chúng tôi cung cấp gồm:
 Dịch vụ thành lập Doanh nghiệp TRỌN GÓI
Dịch vụ HOÀN THUẾ
Dịch vụ tư vấn đầu tư Doanh nghiệp FDI
Dịch vụ tư vấn THUẾ và KẾ TOÁN trọn gói.
Dịch vụ kế toán FDI
Dịch vụ kiểm toán
Cung cấp Hóa đơn điện tử, chữ ký số
Cung cấp phần mềm kế toán.
Dịch vụ xin cấp giấy phép con
 THÔNG TIN LIÊN HỆ:
 CÔNG TY TNHH DV KẾ TOÁN VÀ TV THUẾ TÙNG LINH QUÂN
 Trụ sở chính: 01 Phùng Hưng, Phường Thanh Khê, TP Đà Nẵng. Chi nhánh Sài Gòn: 48/42D Hồ Biểu Chánh, Phường Phú Nhuận, TP Hồ Chí Minh. Chi nhánh Hà Tĩnh: Số nhà 12, ngõ 14/4, đường Nguyễn Du, P. Thành Sen, Tỉnh Hà Tĩnh. Chi nhánh Hà Tĩnh: Số 29, ngách 1, ngõ 20, đường Túc Duyên, P. Phan Đình Phùng, Tỉnh Thái Nguyên.
 Điện thoại: 02363.642.044 – 0905.171.555
 Website: https://tunglinhquan.com
 Email: tlqdailythue@gmail.com

Xem thêm:
- Người lao động nghỉ ngang có được tự chốt sổ BHXH?
- Tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?
- Mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh Theo Nghị định 398/2026/NĐ-CP
- Vi sao mức đóng BHXH của chủ hộ kinh doanh khác với lao động tại hộ kinh doanh?
- Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất
- Thanh toán bù trừ công nợ có được khấu trừ thuế GTGT?
- Có được khấu trừ thuế GTGT khi Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt
- Doanh nghiệp nào phải kê khai chủ sở hữu hưởng lợi trước 31/10/2026?
- Doanh thu bao nhiêu thì chủ hộ kinh doanh phải đóng BHXH bắt buộc
- THỰC HIỆN KÊ KHAI THUẾ QUÝ 3/2026 CỦA HỘ KINH DOANH, CÁ NHÂN KINH DOANH CẦN LƯU Ý
- Chi tiết cách tính và thủ tục nhận Bảo hiểm xã hội 1 lần
- Đánh giá năng lực nghiệp vụ chuyên môn về thuế hồ sơ đăng ký tham gia gồm những gì?
- Thay đổi quy trình xác minh thuế và nghĩa vụ thuế đối với dịch vụ quảng cáo META/FACEBOOK từ ngày 12/10/2026
- Từ 28/9/2026, người hưởng lương hưu có bắt buộc nhận tiền qua VNeID?
- Kế toán cần ghi nhớ Mã thủ tục hành chính khi nộp tờ khai thuế trên dịch vụ công
- Mức đóng, mức hưởng BHXH tự nguyện mới nhất
- DOANH NGHIỆP CẦN LƯU Ý KHI KÝ HỢP ĐỒNG GIAO KHOÁN NHÂN CÔNG VỚI CÁ NHÂN KHÔNG ĐĂNG KÝ KINH DOANH
- Hướng dẫn đăng ký sử dụng hóa đơn điện tử lần đầu cho hộ kinh doanh
- Hồ sơ đề nghị hoàn thuế đối với Cá nhân tự quyết toán thuế TNCN từ tiền lương, tiền công
- Tổng hợp mức phạt về kinh phí công đoàn mới nhất doanh nghiệp cần lưu ý
- Doanh nghiệp thuê nhà của cá nhân không có hóa đơn, có được tính chi phí được trừ?
- Hồ sơ ủy quyền cho nhân viên thanh toán từ 5 triệu đồng để khấu trừ chi phí
- Các khoản chi y tế, giáo dục được kê khai thế nào khi quyết toán thuế TNCN?
- Có đòi được nợ khi doanh nghiệp đã giải thể?
- Điều chỉnh hay lập hóa đơn thay thế khi Hóa đơn điện tử ghi sai tên hàng hóa?
- Bên bán hay bên mua phải lập hóa đơn khi trả lại toàn bộ hoặc một phần hàng hóa
- Cách khôi phục mã số thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
- Hướng dẫn nộp hồ sơ hưởng chế độ thai sản khi sinh con thứ hai
- Cách tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC
- Những hành vi nào bị coi là sử dụng hóa đơn, chứng từ không hợp pháp
- Cần hồ sơ gì để được trừ thuế TNDN khi Doanh nghiệp mua hàng của cá nhân không có hóa đơn?
- Các bước lấy lại mật khẩu Hóa đơn điện tử khi bị khóa hoặc quên mật khẩu?
- 7 mốc thời gian quan trọng doanh nghiệp cần nhớ khi giải thể, chấm dứt hoạt động
- Mẫu số 03-ĐKT đăng ký thuế cho hộ gia đình, cá nhân kinh doanh
- Chính sách mới về lao động, tiền lương có hiệu lực tháng 9/2026
- Số Căn cước công dân thay thế mã số BHXH từ 01/9/2026
- Công ty tặng bánh trung thu cho khách hàng, nhân viên: Xuất hóa đơn thế nào?
- Hướng dẫn xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết
- Hướng dẫn thủ tục giám định tai nạn lao động lần đầu mới nhất
- 16 trường hợp hóa đơn điện tử không cần đầy đủ nội dung theo Nghị định 254/2026/NĐ-CP
- Điều kiện khấu trừ thuế GTGT đầu vào doanh nghiệp cần biết
- Hướng dẫn hộ kinh doanh thông báo doanh thu online
- Mức phạt bán hàng không xuất hóa đơn mới nhất
- Trường hợp nào không phải nộp hồ sơ khai thuế?
- Hướng dẫn kê khai thuế cho thuê tài sản online
- Doanh nghiệp có nhiều hàng hóa chịu các mức thuế GTGT khác nhau kê khai thế nào?
- Hồ sơ chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC
- Thời hạn đăng ký thuế theo Nghị định 252/2026/NĐ-CP
- Hồ sơ hoàn thuế nộp thừa đối với hộ kinh doanh gồm những gì?
- Quy định về thành lập và hoạt động Công đoàn cơ sở
- Quy định về xuất hóa đơn đối với hàng hóa khuyến mại từ 01/07/2026
- Hồ sơ xác định người phụ thuộc theo Thông tư 87/2026/TT-BTC
- Hồ sơ, thủ tục công nhận doanh nghiệp công nghệ cao từ 01/7/2026
- Hướng dẫn quản lý thuế xuất nhập khẩu theo Thông tư 86/2026/TT-BTC
- Tổng hợp danh sách Luật Thuế và Nghị định, Thông tư thuế mới nhất 2026
- Điểm mới Nghị định 296/2026/NĐ-CP về đăng ký doanh nghiệp
- Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế với giao dịch liên kết
- Điểm mới tại Thông tư 90/2026/TT-BTC về đăng ký thuế
- Hướng dẫn kê khai chỉ tiêu 37 và 38 trên tờ khai thuế GTGT theo Thông tư 89/2026/TT-BTC
- Thông tư 89/2026/TT-BTC hướng dẫn chi tiết Luật Quản lý thuế và Nghị định 252/2026/TT-BTC
- Hướng dẫn chế độ ốm đau, thai sản, dưỡng sức PHSK mới nhất
- Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026
- 5 điểm mới quan trọng cần lưu ý về hóa đơn và chứng từ điện tử tại Thông tư 91/2026/TT-BTC
- TỔNG HỢP NHỮNG ĐIỂM CẦN CHÚ Ý CỦA 4 NGHỊ ĐỊNH VỀ THUẾ ÁP DỤNG TỪ 01/07/2026
- Các trường hợp tạm hoãn xuất cảnh cần lưu ý!
- HƯỚNG DẪN KHAI BÁO THÔNG TIN NGƯỜI MUA HÀNG ĐÁP ỨNG NGHỊ ĐỊNH 254/2026/NĐ-CP
- TOÀN VĂN Nghị định 252 2026 NĐ CP Hướng dẫn Luật Quản lý thuế mới nhất 2026
- ĐIỂM CẦN ĐẶC BIỆT LƯU Ý TẠI NGHỊ ĐỊNH 254/2026/NĐ-CP VỀ HÓA ĐƠN ĐIỆN TỬ
- Tiền dưỡng sức sau sinh từ ngày 01/07/2026
- Kinh phí công đoàn: Đối tượng đóng, mức đóng và thủ tục đóng
- Có bắt buộc sử dụng hợp đồng lao động điện tử từ 01/7/2026?
- Thay đổi toàn diện chế độ đãi ngộ khi lương tăng lên 2,53 triệu đồng từ 1/7
- Mức giảm trừ gia cảnh 2026 là bao nhiêu?
- Hộ kinh doanh không khai báo tài khoản ngân hàng bị phạt bao nhiêu?
- Những loại thuế phải nộp khi bán hàng online
- Từ 1/7, người lao động cả nước có thêm một ngày nghỉ và hưởng nguyên lương
- Du khách nên kiểm tra nợ thuế trước khi du lịch nước ngoài
- Chính thức đề xuất miễn thuế hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm
- Mức phạt chậm nộp báo cáo thống kê
- Chính sách ưu đãi thuế thu nhập doanh nghiệp 2026
- Chính sách ưu đãi thuế dành cho doanh nghiệp mới thành lập
- Chủ hộ kinh doanh lập thêm công ty có được miễn thuế?
- 5 điểm mới Thông tư 121/2025/TT-BTC về thủ tục hải quan
- Có những khoản chi nào cho người lao động không được trừ khi tính thuế TNDN?
- Cục thuế hướng dẫn hoàn thuế TNCN tự động mới nhất 2026?
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế
- TLQ Thông báo lịch nghỉ Tết Bính Ngọ 2026
- Chế độ thai sản thay đổi lớn trong năm 2026
- Người đủ tuổi nghỉ hưu tiếp tục làm việc có phải đóng bảo hiểm xã hội?
- Chậm kê khai thuế từ 01/01/2026, hộ kinh doanh bị phạt bao nhiêu?
- Kế toán doanh nghiệp cần lưu ý những quy định mới gì trước khi sang năm 2026?
- Xác định đối tượng không chịu thuế tiêu thụ đặc biệt mới nhất
- Trường hợp nào được ưu đãi thuế thu nhập doanh nghiệp theo Nghị định 320?
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Xin cấp giấy phép vệ sinh an toàn thực phẩm ở đâu?
- Đề xuất ngưỡng doanh thu tính thuế hộ kinh doanh là 500 triệu đồng/năm
- Mức phạt đối với hành vi không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm
- Giảm mức đóng đoàn phí công đoàn theo hướng dẫn mới nhất
- Quy định về sử dụng phần mềm kế toán từ 01/01/2026
- Điểm mới của Thông tư 99 về Chế độ kế toán doanh nghiệp
- Hướng dẫn 8 bước chuyển đổi từ hộ kinh doanh khoán sang hộ kinh doanh kê khai thuế
- Giá tính thuế tiêu thụ đặc biệt được xác định như thế nào?
- Giảm thời gian đóng BHXH xuống 15 năm, mở ra cơ hội hưởng lương hưu cho NLĐ
- Bãi bỏ lệ phí môn bài từ 01/01/2026
- Tăng thuế tiêu thụ đặc biệt với rượu, bia, thuốc lá từ 01/01/2026
- Quy trình kê khai thuế trực tuyến đối với hộ kinh doanh mới nhất
- Thuế suất thuế tiêu thụ đặc biệt áp dụng từ 2026
- Nộp chậm hồ sơ, thân nhân không được nhận mai táng phí
- Giám đốc Công ty TNHH 2TV có cần ký hợp đồng lao động không?
- Hồ sơ nghỉ hưu gồm những gì? Nộp ở đâu?
-
Tuyển kế toán tại Đà Nẵng
- Đối tượng nào bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền?
- Doanh nghiệp có phải đổi Giấy đăng ký kinh doanh sau khi sáp nhập tỉnh?
- Các khoản tiền làm căn cứ đóng BHXH bắt buộc từ ngày 1/7
- Từ 01/6/2025, có 4 điểm mới về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
- Các loại giấy tờ cần sửa đổi, cập nhật thông tin khi đổi CMND/CCCD sang thẻ Căn cước
- Trường hợp bắt buộc phải đổi từ CMND sang thẻ căn cước
- Thành lập công ty và dịch vụ kế toán trọn gói
-
Lý do nên lựa chọn dịch vụ thành lập công ty tại Tùng Linh Quân
- Các câu hỏi thường gặp khi thành lập công ty?
- Các loại thuế cơ bản công ty phải nộp
- HƯỚNG DẪN ĐĂNG KÝ DOANH NGHIỆP QUA MẠNG ĐIỆN TỬ
- Chính sách mới về bảo hiểm xã hội
- Chính sách BHXH mới: Đóng 10 năm nhận lương hưu, khó rút 1 lần
- Tư vấn thành lập các loại hình doanh nghiệp
- Thủ tục đăng ký thỏa ước lao động tập thể
- Các quy định khi giải thể doanh nghiệp
- Dịch vụ giải thể doanh nghiệp tại Đà Nẵng
- Thành lập văn phòng đại diện
- Thay đổi Đăng ký kinh doanh
- Thành lập chi nhánh công ty
- Dịch vụ thành lập công ty tại Đà Nẵng
- DỊCH VỤ KẾ TOÁN ĐÀ NẴNG
- Tuyển kế toán tại Đà Nẵng
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế