
Người tham gia bảo hiểm xã hội có thể đề nghị nhận bảo hiểm xã hội 1 lần khi đáp ứng điều kiện. Bài viết dưới đây làm rõ điều kiện, cách tính, hồ sơ và thủ tục nhận theo Luật Bảo hiểm xã hội 2024.
1. Bảo hiểm xã hội 1 lần là gì?
Theo khoản 1 Điều 3 Luật Bảo hiểm xã hội 2024, số 41/2024/QH15, bảo hiểm xã hội (BHXH) là sự bảo đảm thay thế hoặc bù đắp một phần thu nhập của người tham gia khi bị giảm hoặc mất thu nhập do ốm đau, thai sản, tai nạn lao động, bệnh nghề nghiệp, khi nghỉ hưu hoặc chết, trên cơ sở đóng vào quỹ BHXH hoặc do ngân sách nhà nước bảo đảm.
BHXH 1 lần là khoản tiền được giải quyết cho người tham gia có đề nghị và đáp ứng một trong các trường hợp quy định tại Điều 70 hoặc Điều 102 Luật BHXH 2024 nêu cụ thể ở phần nội dung dưới đây. Theo khoản 3 Điều 5 của Luật này, thời gian đóng đã được tính hưởng BHXH 1 lần không được tính lại để làm cơ sở hưởng các chế độ BHXH.
2. Điều kiện hưởng bảo hiểm xã hội 1 lần
2.1 Đối với người lao động tham gia BHXH bắt buộc là công dân Việt Nam
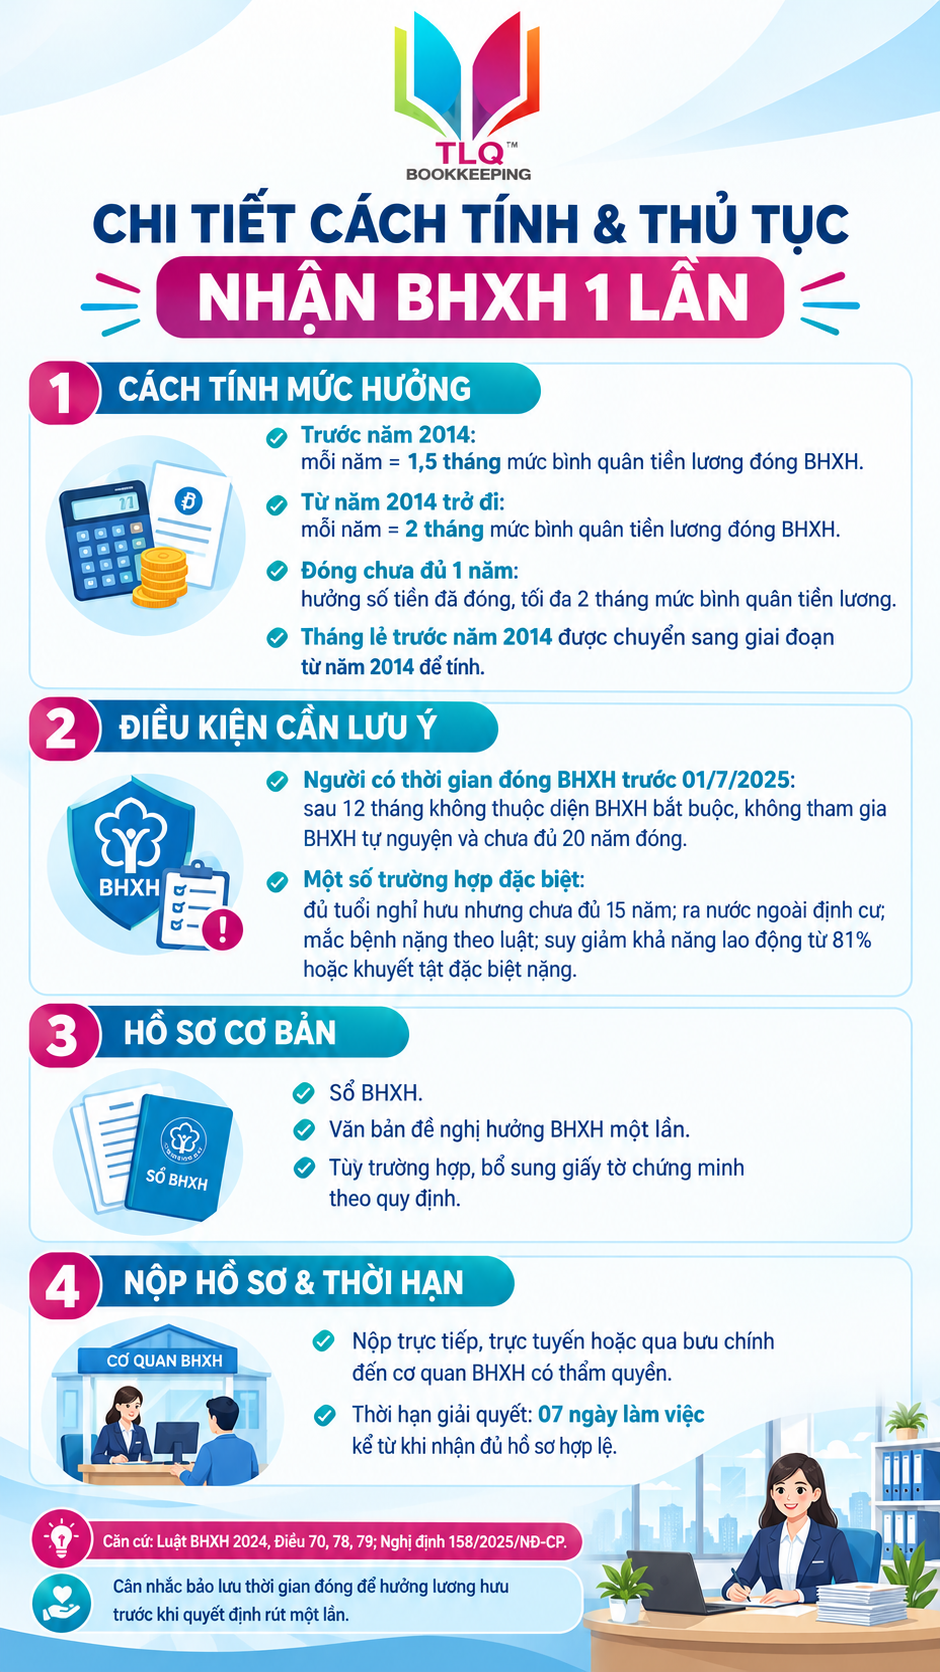
Theo khoản 1 Điều 70 Luật Bảo hiểm xã hội 2024, người lao động đã chấm dứt tham gia BHXH và có đề nghị được nhận BHXH 1 lần nếu thuộc một trong các trường hợp sau:
– Đủ tuổi hưởng lương hưu nhưng chưa đủ 15 năm đóng BHXH.
– Ra nước ngoài để định cư.
– Đang mắc một trong các bệnh: ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS.
– Có mức suy giảm khả năng lao động từ 81% trở lên hoặc là người khuyết tật đặc biệt nặng.
– Có thời gian đóng BHXH trước ngày 01/7/2025; sau 12 tháng không thuộc đối tượng tham gia BHXH bắt buộc, đồng thời không tham gia BHXH tự nguyện;
– Tổng thời gian đóng BHXH chưa đủ 20 năm.
– Thuộc các đối tượng tại điểm d, đ, e khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024, gồm các nhóm quân nhân, công an, người làm công tác cơ yếu, dân quân thường trực được quy định tại các điểm này; khi phục viên, xuất ngũ, thôi việc không thuộc đối tượng tham gia BHXH bắt buộc, không tham gia BHXH tự nguyện và không đủ điều kiện hưởng lương hưu.
Khoản 1 Điều 14 Nghị định 158/2025/NĐ-CP làm rõ tại thời điểm giải quyết, người lao động phải còn thời gian đóng trước ngày 01/7/2025 chưa được tính hưởng BHXH.
Khoảng 12 tháng không đóng được tính liên tục đến tháng liền kề trước tháng cơ quan BHXH tiếp nhận đề nghị; không bao gồm các tháng không phải đóng theo quy định. Khi nộp hồ sơ, người lao động phải đang không thuộc đối tượng tham gia BHXH bắt buộc và không tham gia BHXH tự nguyện.
Lưu ý: Người bắt đầu tham gia BHXH từ ngày 01/7/2025, không có thời gian đóng trước ngày này, không được nhận BHXH 1 lần chỉ vì đã ngừng đóng 12 tháng. Họ vẫn có thể đề nghị hưởng nếu đáp ứng một trường hợp khác theo luật.
Theo khoản 1 Điều 102 Luật Bảo hiểm xã hội 2024, người tham gia có yêu cầu được hưởng BHXH 1 lần khi:
– Đủ tuổi nghỉ hưu theo khoản 2 Điều 169 Bộ luật Lao động 2019, đóng BHXH chưa đủ 15 năm và không tiếp tục tham gia BHXH.
– Ra nước ngoài để định cư.
– Đang mắc ung thư, bại liệt, xơ gan mất bù, lao nặng hoặc AIDS.
– Suy giảm khả năng lao động từ 81% trở lên hoặc là người khuyết tật đặc biệt nặng (điểm d).
– Có thời gian đóng BHXH trước ngày 01/7/2025, sau 12 tháng không tiếp tục đóng BHXH và chưa đủ 20 năm đóng BHXH.
Khoản 1 Điều 9 Nghị định 159/2025/NĐ-CP quy định thời gian đóng trước ngày 01/7/2025 phải còn để tính hưởng tại thời điểm giải quyết.
Khoảng 12 tháng không tiếp tục đóng là 12 tháng liên tục đến tháng liền kề trước tháng tiếp nhận đề nghị; tại thời điểm nộp hồ sơ, người lao động không thuộc đối tượng tham gia BHXH bắt buộc và không tham gia BHXH tự nguyện.
2.3 Đối với người lao động là công dân nước ngoài tham gia BHXH bắt buộc
Khoản 2 Điều 70 Luật Bảo hiểm xã hội 2024 quy định: sau khi chấm dứt tham gia BHXH và có đề nghị, người lao động được hưởng BHXH 1 lần nếu:
- Đủ tuổi hưởng lương hưu nhưng chưa đủ 15 năm đóng;
- Mắc một trong các bệnh nêu trên; suy giảm khả năng lao động từ 81% trở lên hoặc khuyết tật đặc biệt nặng;
- Đủ điều kiện hưởng lương hưu nhưng không tiếp tục cư trú tại Việt Nam;
- Hoặc chấm dứt hợp đồng lao động hay giấy phép lao động, chứng chỉ hành nghề, giấy phép hành nghề hết hiệu lực mà không được gia hạn.
3. Cách tính bảo hiểm xã hội 1 lần
3.1 Người lao động đóng BHXH bắt buộc
Theo khoản 3 Điều 70 Luật Bảo hiểm xã hội 2024, mức hưởng được tính theo số năm đã đóng và căn cứ đóng BHXH: mỗi năm trước năm 2014 bằng 1,5 tháng mức bình quân tiền lương tháng đóng BHXH; mỗi năm từ năm 2014 trở đi bằng 02 tháng mức bình quân tiền lương tháng đóng BHXH.
Với thời gian đóng từ đủ 01 năm, công thức cơ bản là:
Mức hưởng = (1,5 × Mbqtl × số năm đóng trước năm 2014) + (2 × Mbqtl × số năm đóng từ năm 2014 trở đi).
Trong đó, Mbqtl là mức bình quân tiền lương làm căn cứ đóng BHXH.
Theo khoản 6 Điều 5 và điểm a khoản 3 Điều 70 Luật Bảo hiểm xã hội 2024, tháng lẻ từ 01 đến 06 tháng được tính là 1/2 năm, từ 07 đến 11 tháng được tính là 01 năm.
Nếu có thời gian đóng cả trước và từ năm 2014 trở đi, tháng lẻ của giai đoạn trước năm 2014 được chuyển sang giai đoạn từ năm 2014 trở đi để tính mức hưởng. Quy tắc làm tròn không thay thế quy định riêng đối với tổng thời gian đóng chưa đủ 01 năm.
– Toàn bộ thời gian đóng theo tiền lương do Nhà nước quy định: tính theo số năm cuối tương ứng thời điểm bắt đầu tham gia; không mặc nhiên tính bình quân toàn bộ thời gian.
|
Thời điểm bắt đầu tham gia |
Thời gian dùng để tính bình quân |
|---|---|
| Trước 01/01/1995 | 05 năm cuối |
| 01/01/1995 – 31/12/2000 | 06 năm cuối |
| 01/01/2001 – 31/12/2006 | 08 năm cuối |
| 01/01/2007 – 31/12/2015 | 10 năm cuối |
| 01/01/2016 – 31/12/2019 | 15 năm cuối |
| 01/01/2020 – 31/12/2024 | 20 năm cuối |
| Từ 01/01/2025 | Toàn bộ thời gian đóng |
Trường hợp đóng theo tiền lương Nhà nước chưa đủ số năm để tính bình quân thì tính bình quân các tháng đã đóng.
Nếu vừa đóng theo tiền lương Nhà nước, vừa đóng theo tiền lương do người sử dụng lao động quyết định thì tính bình quân tiền lương làm căn cứ đóng bảo hiểm xã hội chung của các thời gian, trong đó thời gian đóng theo chế độ tiền lương do Nhà nước quy định được tính bình quân tiền lương làm căn cứ đóng bảo hiểm xã hội .
Hệ số điều chỉnh tiền lương tháng đã đóng BHXH năm 2026 theo Công văn 340/BHXH-CSXH ngày 03/02/2026, như sau:
|
Năm đóng |
Hệ số |
Năm đóng |
Hệ số |
|---|---|---|---|
| Trước 1995 | 5,81 | 2011 | 1,65 |
| 1995 | 4,91 | 2012 | 1,51 |
| 1996 | 4,65 | 2013 | 1,42 |
| 1997 | 4,50 | 2014 | 1,36 |
| 1998 | 4,18 | 2015 | 1,36 |
| 1999 | 4,01 | 2016 | 1,32 |
| 2000 | 4,07 | 2017 | 1,28 |
| 2001 | 4,09 | 2018 | 1,23 |
| 2002 | 3,94 | 2019 | 1,20 |
| 2003 | 3,81 | 2020 | 1,16 |
| 2004 | 3,54 | 2021 | 1,14 |
| 2005 | 3,27 | 2022 | 1,11 |
| 2006 | 3,05 | 2023 | 1,07 |
| 2007 | 2,81 | 2024 | 1,03 |
| 2008 | 2,29 | 2025 | 1,00 |
| 2009 | 2,14 | 2026 | 1,00 |
| 2010 | 1,96 |
Bảng trên áp dụng cho tiền lương thuộc diện điều chỉnh theo chỉ số giá tiêu dùng; không áp dụng đồng loạt cho mọi trường hợp hưởng lương theo chế độ Nhà nước.
3.2 Người lao động tham gia BHXH tự nguyện
Theo khoản 2, khoản 3 Điều 102 Luật Bảo hiểm xã hội 2024 và Điều 9 Nghị định 159/2025/NĐ-CP, với thời gian đóng từ đủ 01 năm, mức hưởng được tính như sau:
Mức hưởng = (1,5 × Mbqtn × số năm đóng trước năm 2014) + (2 × Mbqtn × số năm đóng từ năm 2014 trở đi) − số tiền ngân sách nhà nước hỗ trợ đóng BHXH tự nguyện phải loại trừ.
Theo Điều 104 Luật Bảo hiểm xã hội 2024và Điều 10 Nghị định 159/2025/NĐ-CP:
Mbqtn = Tổng (thu nhập làm căn cứ đóng từng tháng × hệ số điều chỉnh tương ứng) ÷ tổng số tháng đóng.
Tháng lẻ được làm tròn và nếu có thời gian đóng cả trước và từ năm 2014 trở đi, tháng lẻ trước năm 2014 được chuyển sang giai đoạn từ năm 2014 trở đi giống với trường hợp tham gia BHXH bắt buộc nêu trên..
Trường hợp đang mắc ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS; suy giảm khả năng lao động từ 81% trở lên hoặc khuyết tật đặc biệt nặng thì không loại trừ khoản ngân sách nhà nước hỗ trợ, theo khoản 3 Điều 102 Luật Bảo hiểm xã hội 2024.
Khoản hỗ trợ phải xác định theo từng thời kỳ đóng, không lấy tỷ lệ hỗ trợ hiện tại áp dụng ngược cho toàn bộ thời gian.
Từ ngày 01/7/2025, khoản 1 Điều 5 Nghị định 159/2025/NĐ-CP quy định hỗ trợ theo tỷ lệ của mức đóng trên chuẩn nghèo khu vực nông thôn:
- 50% với hộ nghèo, người đang sinh sống tại xã đảo, đặc khu theo quy định;
- 40% với hộ cận nghèo;
- 30% với người dân tộc thiểu số;
- 20% với đối tượng khác.
Người thuộc nhiều nhóm được hưởng mức cao nhất. Địa phương có thể hỗ trợ thêm theo quy định.
Theo khoản 2 Điều 9 Nghị định 159/2025, số tiền hỗ trợ đóng bảo hiểm xã hội tự nguyện của Nhà nước được tính bằng tổng số tiền Nhà nước hỗ trợ của từng tháng người tham gia bảo hiểm xã hội tự nguyện đã đóng bảo hiểm xã hội tự nguyện. Mức hỗ trợ của từng tháng được tính theo công thức sau:
Mi = 0,22 x CNi x k
Trong đó:
Mi: Số tiền hỗ trợ đóng bảo hiểm xã hội tự nguyện của Nhà nước tại tháng i (đồng);
CNi: Chuẩn nghèo khu vực nông thôn tại tháng i (đồng);
k: Tỷ lệ hỗ trợ của Nhà nước tại tháng i (%);
i: Là tháng Nhà nước hỗ trợ đóng bảo hiểm xã hội tự nguyện.
Tổng khoản hỗ trợ được xác định trên các tháng thực tế được hỗ trợ; thời gian hỗ trợ không quá 120 tháng.
Hệ số điều chỉnh thu nhập tháng đã đóng BHXH tự nguyện năm 2026 theo Công văn 340/BHXH-CSXH, căn cứ khoản 2 Điều 10 Nghị định 159/2025/NĐ-CP:
| Năm đóng | Hệ số | Năm đóng | Hệ số |
|---|---|---|---|
| 2008 | 2,29 | 2018 | 1,23 |
| 2009 | 2,14 | 2019 | 1,20 |
| 2010 | 1,96 | 2020 | 1,16 |
| 2011 | 1,65 | 2021 | 1,14 |
| 2012 | 1,51 | 2022 | 1,11 |
| 2013 | 1,42 | 2023 | 1,07 |
| 2014 | 1,36 | 2024 | 1,03 |
| 2015 | 1,36 | 2025 | 1,00 |
| 2016 | 1,32 | 2026 | 1,00 |
| 2017 | 1,28 |
Lưu ý: Nếu tổng thời gian đóng chưa đủ 01 năm, mức hưởng bằng số tiền đã đóng nhưng không quá 02 lần Mbqtn, đồng thời xử lý khoản ngân sách hỗ trợ. Trường hợp vừa có thời gian đóng bắt buộc vừa có thời gian đóng tự nguyện thì tính mức bình quân chung.
>> Xem thêm: Dịch vụ báo cáo tài chính cuối năm
4. Hồ sơ hưởng BHXH 1 lần
Căn cứ Điều 78, Điều 106 Luật Bảo hiểm xã hội 2024 và khoản 5 Phụ lục I của Quy trình ban hành kèm Quyết định 2222/QĐ-BHXH ngày 29/7/2025, hồ sơ gồm:
– Sổ BHXH. Quy trình cho phép khai thác dữ liệu về BHXH theo danh mục thành phần hồ sơ điện tử; khi nộp hồ sơ giấy, chuẩn bị sổ theo hướng dẫn tiếp nhận.
– Văn bản đề nghị theo Mẫu số 14-HSB ban hành kèm Quyết định 2222/QĐ-BHXH.
Tùy trường hợp đề nghị hưởng, cần bổ sung:
– Ra nước ngoài định cư: bản sao giấy xác nhận của cơ quan có thẩm quyền về việc thôi quốc tịch Việt Nam; hoặc bản dịch tiếng Việt được chứng thực hoặc công chứng của một trong các giấy tờ: hộ chiếu nước ngoài; thị thực xác nhận cho phép nhập cảnh để định cư; thẻ thường trú dài hạn ở nước ngoài; giấy tờ hợp pháp khác thể hiện việc định cư theo quy định của Chính phủ.
– Mắc ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS: bản tóm tắt hồ sơ bệnh án hoặc bản chính hoặc bản sao giấy ra viện. Các điều khoản này không đặt thêm điều kiện hồ sơ phải thể hiện “không tự phục vụ được” như nội dung bài gốc.
– Suy giảm khả năng lao động từ 81% trở lên hoặc khuyết tật đặc biệt nặng: biên bản giám định mức suy giảm khả năng lao động của Hội đồng giám định y khoa hoặc bản sao giấy xác nhận mức độ khuyết tật đặc biệt nặng, phù hợp trường hợp đề nghị.
– Đề nghị thanh toán phí giám định y khoa: hóa đơn, chứng từ thu phí kèm bản chính bảng kê nội dung giám định của cơ sở thực hiện.
– Có thời gian phục vụ trong Quân đội trước ngày 01/01/2007 tại địa bàn hưởng phụ cấp khu vực nhưng sổ BHXH chưa thể hiện đầy đủ thông tin: Bản khai cá nhân về thời gian, địa bàn phục vụ theo Mẫu số 04B-HBQP ban hành kèm Thông tư 136/2020/TT-BQP.
5. Thời gian giải quyết hồ sơ BHXH 1 lần
Trong quy trình thực hiện, khoản 6 Điều 9 của Quy trình ban hành kèm Quyết định 2222/QĐ-BHXH quy định thời hạn tối đa 05 ngày làm việc kể từ ngày cơ quan BHXH nhận đủ hồ sơ theo quy định. Tuy nhiên, thời gian giải quyết thực tế có thể khác nhau giữa các địa phương.
Người lao động nhận quyết định hưởng và Bản quá trình đóng BHXH theo Mẫu số 04-HSB. Kết quả được trả theo hình thức đã đăng ký; việc tiếp nhận và trả kết quả thực hiện qua bộ phận tiếp nhận, trả kết quả của cơ quan BHXH.
Tiền BHXH 1 lần được chi trả theo hình thức đăng ký, gồm nhận qua tài khoản cá nhân hoặc bằng tiền mặt tại cơ quan BHXH.
Trường hợp nhờ người khác nhận thay, phải có văn bản ủy quyền hợp lệ; điểm d khoản 2 Điều 10 Luật BHXH 2024 quy định văn bản ủy quyền có hiệu lực tối đa 12 tháng kể từ ngày xác lập và phải được chứng thực theo pháp luật về chứng thực.
6. Nơi lĩnh BHXH 1 lần
Theo tiết b3 điểm 1.1.1 và điểm 1.2.1 khoản 1 Điều 4 của Quy trình ban hành kèm Quyết định 2222/QĐ-BHXH, BHXH cấp tỉnh và BHXH cơ sở có thẩm quyền giải quyết hưởng BHXH 1 lần theo phân cấp. Người lao động có thể liên hệ BHXH cơ sở nơi cư trú hoặc BHXH cấp tỉnh để được hướng dẫn nộp hồ sơ và đăng ký hình thức nhận tiền.
Khoản 10.3 Điều 3 của Quy trình quy định nếu hồ sơ giấy nộp trực tiếp không thuộc thẩm quyền giải quyết theo phân cấp, bộ phận tiếp nhận thực hiện tiếp nhận, số hóa và chuyển đến BHXH cấp tỉnh hoặc BHXH cơ sở có thẩm quyền.
BHXH là chính sách an sinh lâu dài. Người tham gia nên cân nhắc giữa nhận BHXH 1 lần và bảo lưu thời gian đóng để hưởng chế độ về sau. Điều 71 và Điều 103 Luật BHXH 2024 cho phép bảo lưu khi đáp ứng quy định; người đủ tuổi nhưng chưa đủ điều kiện hưởng lương hưu có thể xem xét trợ cấp hằng tháng theo Điều 23 nếu đáp ứng điều kiện.
Share bài viết:
Các Dịch vụ chúng tôi cung cấp gồm:
 Dịch vụ thành lập Doanh nghiệp TRỌN GÓI
Dịch vụ HOÀN THUẾ
Dịch vụ tư vấn đầu tư Doanh nghiệp FDI
Dịch vụ tư vấn THUẾ và KẾ TOÁN trọn gói.
Dịch vụ kế toán FDI
Dịch vụ kiểm toán
Cung cấp Hóa đơn điện tử, chữ ký số
Cung cấp phần mềm kế toán.
Dịch vụ xin cấp giấy phép con
 THÔNG TIN LIÊN HỆ:
 CÔNG TY TNHH DV KẾ TOÁN VÀ TV THUẾ TÙNG LINH QUÂN
 Trụ sở chính: 01 Phùng Hưng, Phường Thanh Khê, TP Đà Nẵng. Chi nhánh Sài Gòn: 48/42D Hồ Biểu Chánh, Phường Phú Nhuận, TP Hồ Chí Minh. Chi nhánh Hà Tĩnh: Số nhà 12, ngõ 14/4, đường Nguyễn Du, P. Thành Sen, Tỉnh Hà Tĩnh. Chi nhánh Hà Tĩnh: Số 29, ngách 1, ngõ 20, đường Túc Duyên, P. Phan Đình Phùng, Tỉnh Thái Nguyên.
 Điện thoại: 02363.642.044 – 0905.171.555
 Website: https://tunglinhquan.com
 Email: tlqdailythue@gmail.com

Xem thêm:
- Đánh giá năng lực nghiệp vụ chuyên môn về thuế hồ sơ đăng ký tham gia gồm những gì?
- Thay đổi quy trình xác minh thuế và nghĩa vụ thuế đối với dịch vụ quảng cáo META/FACEBOOK từ ngày 12/10/2026
- Từ 28/9/2026, người hưởng lương hưu có bắt buộc nhận tiền qua VNeID?
- Kế toán cần ghi nhớ Mã thủ tục hành chính khi nộp tờ khai thuế trên dịch vụ công
- Mức đóng, mức hưởng BHXH tự nguyện mới nhất
- DOANH NGHIỆP CẦN LƯU Ý KHI KÝ HỢP ĐỒNG GIAO KHOÁN NHÂN CÔNG VỚI CÁ NHÂN KHÔNG ĐĂNG KÝ KINH DOANH
- Hướng dẫn đăng ký sử dụng hóa đơn điện tử lần đầu cho hộ kinh doanh
- Hồ sơ đề nghị hoàn thuế đối với Cá nhân tự quyết toán thuế TNCN từ tiền lương, tiền công
- Tổng hợp mức phạt về kinh phí công đoàn mới nhất doanh nghiệp cần lưu ý
- Doanh nghiệp thuê nhà của cá nhân không có hóa đơn, có được tính chi phí được trừ?
- Hồ sơ ủy quyền cho nhân viên thanh toán từ 5 triệu đồng để khấu trừ chi phí
- Các khoản chi y tế, giáo dục được kê khai thế nào khi quyết toán thuế TNCN?
- Có đòi được nợ khi doanh nghiệp đã giải thể?
- Điều chỉnh hay lập hóa đơn thay thế khi Hóa đơn điện tử ghi sai tên hàng hóa?
- Bên bán hay bên mua phải lập hóa đơn khi trả lại toàn bộ hoặc một phần hàng hóa
- Cách khôi phục mã số thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
- Hướng dẫn nộp hồ sơ hưởng chế độ thai sản khi sinh con thứ hai
- Cách tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC
- Những hành vi nào bị coi là sử dụng hóa đơn, chứng từ không hợp pháp
- Cần hồ sơ gì để được trừ thuế TNDN khi Doanh nghiệp mua hàng của cá nhân không có hóa đơn?
- Các bước lấy lại mật khẩu Hóa đơn điện tử khi bị khóa hoặc quên mật khẩu?
- 7 mốc thời gian quan trọng doanh nghiệp cần nhớ khi giải thể, chấm dứt hoạt động
- Mẫu số 03-ĐKT đăng ký thuế cho hộ gia đình, cá nhân kinh doanh
- Chính sách mới về lao động, tiền lương có hiệu lực tháng 9/2026
- Số Căn cước công dân thay thế mã số BHXH từ 01/9/2026
- Công ty tặng bánh trung thu cho khách hàng, nhân viên: Xuất hóa đơn thế nào?
- Hướng dẫn xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết
- Hướng dẫn thủ tục giám định tai nạn lao động lần đầu mới nhất
- 16 trường hợp hóa đơn điện tử không cần đầy đủ nội dung theo Nghị định 254/2026/NĐ-CP
- Điều kiện khấu trừ thuế GTGT đầu vào doanh nghiệp cần biết
- Hướng dẫn hộ kinh doanh thông báo doanh thu online
- Mức phạt bán hàng không xuất hóa đơn mới nhất
- Trường hợp nào không phải nộp hồ sơ khai thuế?
- Hướng dẫn kê khai thuế cho thuê tài sản online
- Doanh nghiệp có nhiều hàng hóa chịu các mức thuế GTGT khác nhau kê khai thế nào?
- Hồ sơ chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC
- Thời hạn đăng ký thuế theo Nghị định 252/2026/NĐ-CP
- Hồ sơ hoàn thuế nộp thừa đối với hộ kinh doanh gồm những gì?
- Quy định về thành lập và hoạt động Công đoàn cơ sở
- Quy định về xuất hóa đơn đối với hàng hóa khuyến mại từ 01/07/2026
- Hồ sơ xác định người phụ thuộc theo Thông tư 87/2026/TT-BTC
- Hồ sơ, thủ tục công nhận doanh nghiệp công nghệ cao từ 01/7/2026
- Hướng dẫn quản lý thuế xuất nhập khẩu theo Thông tư 86/2026/TT-BTC
- Tổng hợp danh sách Luật Thuế và Nghị định, Thông tư thuế mới nhất 2026
- Điểm mới Nghị định 296/2026/NĐ-CP về đăng ký doanh nghiệp
- Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế với giao dịch liên kết
- Điểm mới tại Thông tư 90/2026/TT-BTC về đăng ký thuế
- Hướng dẫn kê khai chỉ tiêu 37 và 38 trên tờ khai thuế GTGT theo Thông tư 89/2026/TT-BTC
- Thông tư 89/2026/TT-BTC hướng dẫn chi tiết Luật Quản lý thuế và Nghị định 252/2026/TT-BTC
- Hướng dẫn chế độ ốm đau, thai sản, dưỡng sức PHSK mới nhất
- Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026
- 5 điểm mới quan trọng cần lưu ý về hóa đơn và chứng từ điện tử tại Thông tư 91/2026/TT-BTC
- TỔNG HỢP NHỮNG ĐIỂM CẦN CHÚ Ý CỦA 4 NGHỊ ĐỊNH VỀ THUẾ ÁP DỤNG TỪ 01/07/2026
- Các trường hợp tạm hoãn xuất cảnh cần lưu ý!
- HƯỚNG DẪN KHAI BÁO THÔNG TIN NGƯỜI MUA HÀNG ĐÁP ỨNG NGHỊ ĐỊNH 254/2026/NĐ-CP
- TOÀN VĂN Nghị định 252 2026 NĐ CP Hướng dẫn Luật Quản lý thuế mới nhất 2026
- ĐIỂM CẦN ĐẶC BIỆT LƯU Ý TẠI NGHỊ ĐỊNH 254/2026/NĐ-CP VỀ HÓA ĐƠN ĐIỆN TỬ
- Tiền dưỡng sức sau sinh từ ngày 01/07/2026
- Kinh phí công đoàn: Đối tượng đóng, mức đóng và thủ tục đóng
- Có bắt buộc sử dụng hợp đồng lao động điện tử từ 01/7/2026?
- Thay đổi toàn diện chế độ đãi ngộ khi lương tăng lên 2,53 triệu đồng từ 1/7
- Mức giảm trừ gia cảnh 2026 là bao nhiêu?
- Hộ kinh doanh không khai báo tài khoản ngân hàng bị phạt bao nhiêu?
- Những loại thuế phải nộp khi bán hàng online
- Từ 1/7, người lao động cả nước có thêm một ngày nghỉ và hưởng nguyên lương
- Du khách nên kiểm tra nợ thuế trước khi du lịch nước ngoài
- Chính thức đề xuất miễn thuế hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm
- Mức phạt chậm nộp báo cáo thống kê
- Chính sách ưu đãi thuế thu nhập doanh nghiệp 2026
- Chính sách ưu đãi thuế dành cho doanh nghiệp mới thành lập
- Chủ hộ kinh doanh lập thêm công ty có được miễn thuế?
- 5 điểm mới Thông tư 121/2025/TT-BTC về thủ tục hải quan
- Có những khoản chi nào cho người lao động không được trừ khi tính thuế TNDN?
- Cục thuế hướng dẫn hoàn thuế TNCN tự động mới nhất 2026?
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế
- TLQ Thông báo lịch nghỉ Tết Bính Ngọ 2026
- Chế độ thai sản thay đổi lớn trong năm 2026
- Người đủ tuổi nghỉ hưu tiếp tục làm việc có phải đóng bảo hiểm xã hội?
- Chậm kê khai thuế từ 01/01/2026, hộ kinh doanh bị phạt bao nhiêu?
- Kế toán doanh nghiệp cần lưu ý những quy định mới gì trước khi sang năm 2026?
- Xác định đối tượng không chịu thuế tiêu thụ đặc biệt mới nhất
- Trường hợp nào được ưu đãi thuế thu nhập doanh nghiệp theo Nghị định 320?
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Xin cấp giấy phép vệ sinh an toàn thực phẩm ở đâu?
- Đề xuất ngưỡng doanh thu tính thuế hộ kinh doanh là 500 triệu đồng/năm
- Mức phạt đối với hành vi không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm
- Giảm mức đóng đoàn phí công đoàn theo hướng dẫn mới nhất
- Quy định về sử dụng phần mềm kế toán từ 01/01/2026
- Điểm mới của Thông tư 99 về Chế độ kế toán doanh nghiệp
- Hướng dẫn 8 bước chuyển đổi từ hộ kinh doanh khoán sang hộ kinh doanh kê khai thuế
- Giá tính thuế tiêu thụ đặc biệt được xác định như thế nào?
- Giảm thời gian đóng BHXH xuống 15 năm, mở ra cơ hội hưởng lương hưu cho NLĐ
- Bãi bỏ lệ phí môn bài từ 01/01/2026
- Tăng thuế tiêu thụ đặc biệt với rượu, bia, thuốc lá từ 01/01/2026
- Quy trình kê khai thuế trực tuyến đối với hộ kinh doanh mới nhất
- Thuế suất thuế tiêu thụ đặc biệt áp dụng từ 2026
- Nộp chậm hồ sơ, thân nhân không được nhận mai táng phí
- Giám đốc Công ty TNHH 2TV có cần ký hợp đồng lao động không?
- Hồ sơ nghỉ hưu gồm những gì? Nộp ở đâu?
-
Tuyển kế toán tại Đà Nẵng
- Đối tượng nào bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền?
- Doanh nghiệp có phải đổi Giấy đăng ký kinh doanh sau khi sáp nhập tỉnh?
- Các khoản tiền làm căn cứ đóng BHXH bắt buộc từ ngày 1/7
- Từ 01/6/2025, có 4 điểm mới về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
- Các loại giấy tờ cần sửa đổi, cập nhật thông tin khi đổi CMND/CCCD sang thẻ Căn cước
- Trường hợp bắt buộc phải đổi từ CMND sang thẻ căn cước
- Thành lập công ty và dịch vụ kế toán trọn gói
-
Lý do nên lựa chọn dịch vụ thành lập công ty tại Tùng Linh Quân
- Các câu hỏi thường gặp khi thành lập công ty?
- Các loại thuế cơ bản công ty phải nộp
- HƯỚNG DẪN ĐĂNG KÝ DOANH NGHIỆP QUA MẠNG ĐIỆN TỬ
- Chính sách mới về bảo hiểm xã hội
- Chính sách BHXH mới: Đóng 10 năm nhận lương hưu, khó rút 1 lần
- Tư vấn thành lập các loại hình doanh nghiệp
- Thủ tục đăng ký thỏa ước lao động tập thể
- Các quy định khi giải thể doanh nghiệp
- Dịch vụ giải thể doanh nghiệp tại Đà Nẵng
- Thành lập văn phòng đại diện
- Thay đổi Đăng ký kinh doanh
- Thành lập chi nhánh công ty
- Dịch vụ thành lập công ty tại Đà Nẵng
- DỊCH VỤ KẾ TOÁN ĐÀ NẴNG
- Tuyển kế toán tại Đà Nẵng
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế