
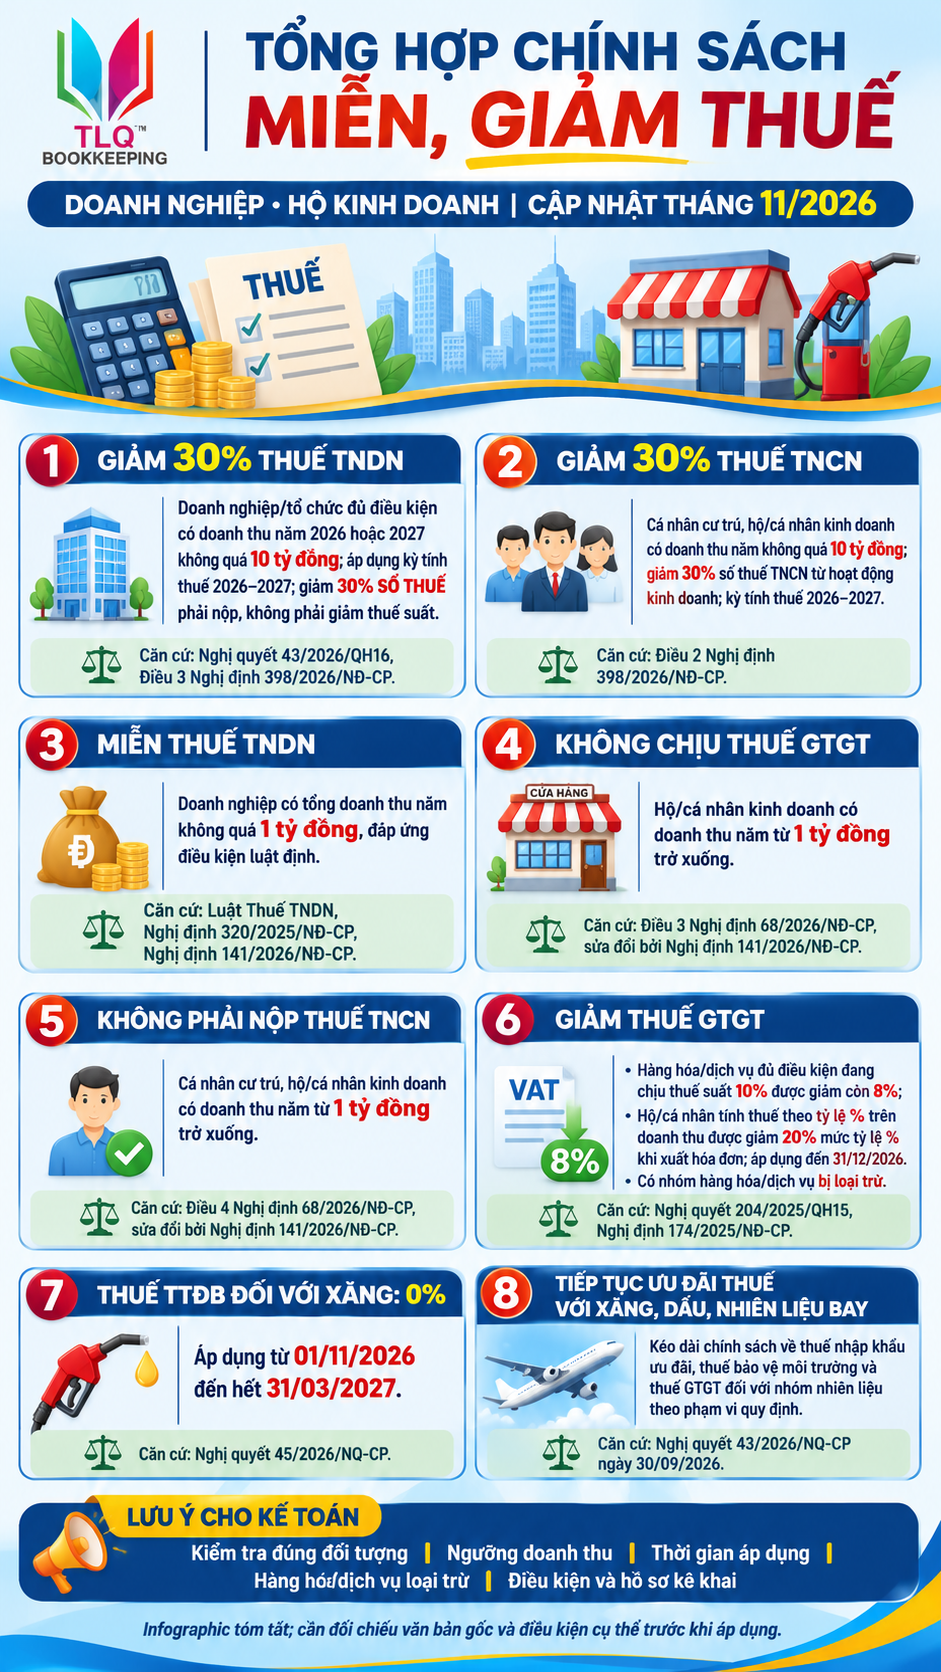
Trong tháng 11/2026, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh tiếp tục được hưởng nhiều chính sách ưu đãi về thuế như miễn thuế thu nhập doanh nghiệp (TNDN), thuế thu nhập cá nhân (TNCN), thuế giá trị gia tăng (GTGT).
1. Bảng tổng hợp các chính sách miễn giảm thuế tháng 11/2026
Dưới đây là bảng tổng hợp các chính sách giảm thuế tháng 11/2026:
| TT | Chính sách | Đối tượng áp dụng | Mức ưu đãi |
| 1 | Giảm thuế TNDN | Doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm | Giảm 30% số thuế TNDN phải nộp |
| 2 | Miễn thuế TNDN | Doanh nghiệp có tổng doanh thu không quá 01 tỷ đồng/năm và đáp ứng điều kiện | Miễn thuế |
| 3 | Giảm thuế TNCN | Cá nhân cư trú có hoạt động kinh doanh, doanh thu không quá 10 tỷ đồng/năm | Giảm 30% số thuế TNCN phải nộp |
| 4 | Miễn thuế TNCN | Hộ kinh doanh, cá nhân kinh doanh có doanh thu không quá 01 tỷ đồng/năm | Không phải nộp thuế |
| 5 | Miễn thuế GTGT | Hộ kinh doanh, cá nhân kinh doanh có doanh thu không quá 01 tỷ đồng/năm | Không chịu thuế GTGT |
| 6 | Giảm thuế GTGT | Hàng hóa, dịch vụ áp dụng mức thuế suất 10%, trừ một số loại. | Giảm thuế suất từ 10% xuống 8% |
| 7 | Giảm tỷ lệ tính thuế GTGT | Hộ kinh doanh, cá nhân kinh doanh tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu. | Giảm 20% mức tỷ lệ tính thuế khi thực hiện xuất hóa đơn đối với một số hàng hóa, dịch vụ có thuế suất 10% |
| 8 | Giảm thuế TTĐB | Xăng các loại | Thuế suất 0% |
2. Giảm 30% thuế TNDN đối với doanh nghiệp có doanh thu không quá 10 tỷ đồng
Theo Nghị quyết số 43/2026/QH16 và Điều 3 Nghị định 398/2026/NĐ-CP, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp đối với kỳ tính thuế năm 2026 và năm 2027.
Đối tượng áp dụng gồm:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Hợp tác xã, liên hiệp hợp tác xã.
- Đơn vị sự nghiệp và tổ chức khác được thành lập theo pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập.
Một số điểm cần lưu ý:
- Mức giảm là 30% số thuế TNDN phải nộp, không phải giảm 30% thuế suất.
- Doanh nghiệp đang được hưởng ưu đãi thuế TNDN khác thì tính mức giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi.
- Không áp dụng đối với doanh nghiệp hình thành từ việc chia, tách sau ngày Nghị quyết 43/2026/QH16 có hiệu lực nếu tổng doanh thu của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
>> Xem thêm: Dịch vụ báo cáo tài chính cuối năm
3. Giảm 30% thuế TNCN đối với cá nhân, hộ kinh doanh có doanh thu không quá 10 tỷ đồng
Cá nhân cư trú có hoạt động sản xuất, kinh doanh và có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp từ hoạt động sản xuất, kinh doanh trong kỳ tính thuế năm 2026 và năm 2027.
Đối tượng được hưởng gồm:
- Cá nhân trực tiếp hoạt động sản xuất, kinh doanh.
- Cá nhân đăng ký thành lập hộ kinh doanh.
- Người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh.
Lưu ý: Chính sách giảm 30% áp dụng với số thuế TNCN phải nộp phát sinh từ toàn bộ thu nhập sản xuất, kinh doanh, không phân biệt phương pháp tính thuế.
Trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh thì cũng thực hiện giảm 30% số thuế phải khấu trừ, khai thay, nộp thay nếu đáp ứng điều kiện.
Căn cứ pháp lý: Điều 2 Nghị định 398/2026/NĐ-CP; Nghị quyết số 43/2026/QH16.
4. Miễn thuế TNDN đối với doanh nghiệp có tổng doanh thu không quá 1 tỷ đồng/năm
Doanh nghiệp có tổng doanh thu năm không quá 01 tỷ đồng thuộc diện được miễn thuế TNDN theo chính sách quy định tại Luật Thuế TNDN 2025 và Nghị định 320/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP.
5. Miễn thuế GTGT và thuế TNCN đối với hộ kinh doanh có doanh thu không quá 1 tỷ đồng/năm
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng:
- Không chịu thuế GTGT đối với hoạt động sản xuất, kinh doanh.
- Không phải nộp thuế TNCN đối với thu nhập từ hoạt động kinh doanh.
Lưu ý:
- Nếu hộ kinh doanh có doanh thu vượt 01 tỷ đồng/năm thì phải thực hiện nghĩa vụ thuế theo quy định tương ứng.
- Trường hợp đã kê khai, nộp thuế nhưng sau đó xác định doanh thu năm không quá 1 tỷ đồng thì xử lý số thuế đã nộp theo quy định.
Căn cứ: Điều 3, Điều 4 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Điều 1 Nghị định 141/2026/NĐ-CP.
6. Giảm thuế GTGT đối với một số hàng hóa, dịch vụ của hộ kinh doanh
Căn cứ Nghị-quyết-204-2025-QH15 và Nghị định 174/2025/NĐ-CP:
(1) Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được giảm 2% thuế suất GTGT đối với một số hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
- Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
- Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
(2) Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế GTGT khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng ở mục (1).
Chính sách này được áp dụng đến hết ngày 31/12/2026.
7. Thuế tiêu thụ đặc biệt đối với xăng giảm xuống 0%
Theo Nghị định 45/2024/NĐ-CP ngày 31/10/2026, thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại được áp dụng ở mức 0%.
Thời gian áp dụng: Từ ngày 01/11/2026 đến hết ngày 31/03/2027.
Đối tượng chịu tác động trực tiếp: Các doanh nghiệp kinh doanh, nhập khẩu xăng và các chủ thể thuộc chuỗi cung ứng xăng dầu.
Người tiêu dùng có thể được hưởng lợi gián tiếp thông qua việc giảm chi phí thuế trong giá xăng.
Theo Nghị quyết số 43/2026/QH16 ngày 30/9/2026, Chính phủ kéo dài thời hạn áp dụng các chính sách về:
- Thuế nhập khẩu ưu đãi.
- Thuế bảo vệ môi trường.
- Thuế GTGT.
Đối tượng áp dụng gồm xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay theo phạm vi quy định.
Chính sách này hỗ trợ doanh nghiệp nhập khẩu, kinh doanh xăng dầu và các doanh nghiệp sử dụng nhiên liệu bay.
#TungLinhQuan #DangKyDoanhNghiep #TuVanThue #DichVuKeToan #tthueTNDN #kekhaithue #doanhthu #nghidinh389 #giamthue #uudai #chinhsachthue #hokinhdoanh #doanhnghiep
Share bài viết:
Các Dịch vụ chúng tôi cung cấp gồm:
 Dịch vụ thành lập Doanh nghiệp TRỌN GÓI
Dịch vụ HOÀN THUẾ
Dịch vụ tư vấn đầu tư Doanh nghiệp FDI
Dịch vụ tư vấn THUẾ và KẾ TOÁN trọn gói.
Dịch vụ kế toán FDI
Dịch vụ kiểm toán
Cung cấp Hóa đơn điện tử, chữ ký số
Cung cấp phần mềm kế toán.
Dịch vụ xin cấp giấy phép con
 THÔNG TIN LIÊN HỆ:
 CÔNG TY TNHH DV KẾ TOÁN VÀ TV THUẾ TÙNG LINH QUÂN
 Trụ sở chính: 01 Phùng Hưng, Phường Thanh Khê, TP Đà Nẵng. Chi nhánh Sài Gòn: 48/42D Hồ Biểu Chánh, Phường Phú Nhuận, TP Hồ Chí Minh. Chi nhánh Hà Tĩnh: Số nhà 12, ngõ 14/4, đường Nguyễn Du, P. Thành Sen, Tỉnh Hà Tĩnh. Chi nhánh Hà Tĩnh: Số 29, ngách 1, ngõ 20, đường Túc Duyên, P. Phan Đình Phùng, Tỉnh Thái Nguyên.
 Điện thoại: 02363.642.044 – 0905.171.555
 Website: https://tunglinhquan.com
 Email: tlqdailythue@gmail.com

Xem thêm:
- Nhận diện hành vi sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn
- Tiền ăn giữa ca, ăn trưa bao nhiêu thì phải tính thuế thu nhập cá nhân?
- Mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh Theo Nghị định 398/2026/NĐ-CP
- Vi sao mức đóng BHXH của chủ hộ kinh doanh khác với lao động tại hộ kinh doanh?
- Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất
- Thanh toán bù trừ công nợ có được khấu trừ thuế GTGT?
- Có được khấu trừ thuế GTGT khi Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt
- Doanh nghiệp nào phải kê khai chủ sở hữu hưởng lợi trước 31/10/2026?
- Doanh thu bao nhiêu thì chủ hộ kinh doanh phải đóng BHXH bắt buộc
- THỰC HIỆN KÊ KHAI THUẾ QUÝ 3/2026 CỦA HỘ KINH DOANH, CÁ NHÂN KINH DOANH CẦN LƯU Ý
- Chi tiết cách tính và thủ tục nhận Bảo hiểm xã hội 1 lần
- Đánh giá năng lực nghiệp vụ chuyên môn về thuế hồ sơ đăng ký tham gia gồm những gì?
- Thay đổi quy trình xác minh thuế và nghĩa vụ thuế đối với dịch vụ quảng cáo META/FACEBOOK từ ngày 12/10/2026
- Từ 28/9/2026, người hưởng lương hưu có bắt buộc nhận tiền qua VNeID?
- Kế toán cần ghi nhớ Mã thủ tục hành chính khi nộp tờ khai thuế trên dịch vụ công
- Mức đóng, mức hưởng BHXH tự nguyện mới nhất
- DOANH NGHIỆP CẦN LƯU Ý KHI KÝ HỢP ĐỒNG GIAO KHOÁN NHÂN CÔNG VỚI CÁ NHÂN KHÔNG ĐĂNG KÝ KINH DOANH
- Hướng dẫn đăng ký sử dụng hóa đơn điện tử lần đầu cho hộ kinh doanh
- Hồ sơ đề nghị hoàn thuế đối với Cá nhân tự quyết toán thuế TNCN từ tiền lương, tiền công
- Tổng hợp mức phạt về kinh phí công đoàn mới nhất doanh nghiệp cần lưu ý
- Doanh nghiệp thuê nhà của cá nhân không có hóa đơn, có được tính chi phí được trừ?
- Hồ sơ ủy quyền cho nhân viên thanh toán từ 5 triệu đồng để khấu trừ chi phí
- Các khoản chi y tế, giáo dục được kê khai thế nào khi quyết toán thuế TNCN?
- Có đòi được nợ khi doanh nghiệp đã giải thể?
- Điều chỉnh hay lập hóa đơn thay thế khi Hóa đơn điện tử ghi sai tên hàng hóa?
- Bên bán hay bên mua phải lập hóa đơn khi trả lại toàn bộ hoặc một phần hàng hóa
- Cách khôi phục mã số thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
- Hướng dẫn nộp hồ sơ hưởng chế độ thai sản khi sinh con thứ hai
- Cách tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC
- Những hành vi nào bị coi là sử dụng hóa đơn, chứng từ không hợp pháp
- Cần hồ sơ gì để được trừ thuế TNDN khi Doanh nghiệp mua hàng của cá nhân không có hóa đơn?
- Các bước lấy lại mật khẩu Hóa đơn điện tử khi bị khóa hoặc quên mật khẩu?
- 7 mốc thời gian quan trọng doanh nghiệp cần nhớ khi giải thể, chấm dứt hoạt động
- Mẫu số 03-ĐKT đăng ký thuế cho hộ gia đình, cá nhân kinh doanh
- Chính sách mới về lao động, tiền lương có hiệu lực tháng 9/2026
- Số Căn cước công dân thay thế mã số BHXH từ 01/9/2026
- Công ty tặng bánh trung thu cho khách hàng, nhân viên: Xuất hóa đơn thế nào?
- Hướng dẫn xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết
- Hướng dẫn thủ tục giám định tai nạn lao động lần đầu mới nhất
- 16 trường hợp hóa đơn điện tử không cần đầy đủ nội dung theo Nghị định 254/2026/NĐ-CP
- Điều kiện khấu trừ thuế GTGT đầu vào doanh nghiệp cần biết
- Hướng dẫn hộ kinh doanh thông báo doanh thu online
- Mức phạt bán hàng không xuất hóa đơn mới nhất
- Trường hợp nào không phải nộp hồ sơ khai thuế?
- Hướng dẫn kê khai thuế cho thuê tài sản online
- Doanh nghiệp có nhiều hàng hóa chịu các mức thuế GTGT khác nhau kê khai thế nào?
- Hồ sơ chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC
- Thời hạn đăng ký thuế theo Nghị định 252/2026/NĐ-CP
- Hồ sơ hoàn thuế nộp thừa đối với hộ kinh doanh gồm những gì?
- Quy định về thành lập và hoạt động Công đoàn cơ sở
- Quy định về xuất hóa đơn đối với hàng hóa khuyến mại từ 01/07/2026
- Hồ sơ xác định người phụ thuộc theo Thông tư 87/2026/TT-BTC
- Hồ sơ, thủ tục công nhận doanh nghiệp công nghệ cao từ 01/7/2026
- Hướng dẫn quản lý thuế xuất nhập khẩu theo Thông tư 86/2026/TT-BTC
- Tổng hợp danh sách Luật Thuế và Nghị định, Thông tư thuế mới nhất 2026
- Điểm mới Nghị định 296/2026/NĐ-CP về đăng ký doanh nghiệp
- Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế với giao dịch liên kết
- Điểm mới tại Thông tư 90/2026/TT-BTC về đăng ký thuế
- Hướng dẫn kê khai chỉ tiêu 37 và 38 trên tờ khai thuế GTGT theo Thông tư 89/2026/TT-BTC
- Thông tư 89/2026/TT-BTC hướng dẫn chi tiết Luật Quản lý thuế và Nghị định 252/2026/TT-BTC
- Hướng dẫn chế độ ốm đau, thai sản, dưỡng sức PHSK mới nhất
- Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026
- 5 điểm mới quan trọng cần lưu ý về hóa đơn và chứng từ điện tử tại Thông tư 91/2026/TT-BTC
- TỔNG HỢP NHỮNG ĐIỂM CẦN CHÚ Ý CỦA 4 NGHỊ ĐỊNH VỀ THUẾ ÁP DỤNG TỪ 01/07/2026
- Các trường hợp tạm hoãn xuất cảnh cần lưu ý!
- HƯỚNG DẪN KHAI BÁO THÔNG TIN NGƯỜI MUA HÀNG ĐÁP ỨNG NGHỊ ĐỊNH 254/2026/NĐ-CP
- TOÀN VĂN Nghị định 252 2026 NĐ CP Hướng dẫn Luật Quản lý thuế mới nhất 2026
- ĐIỂM CẦN ĐẶC BIỆT LƯU Ý TẠI NGHỊ ĐỊNH 254/2026/NĐ-CP VỀ HÓA ĐƠN ĐIỆN TỬ
- Tiền dưỡng sức sau sinh từ ngày 01/07/2026
- Kinh phí công đoàn: Đối tượng đóng, mức đóng và thủ tục đóng
- Có bắt buộc sử dụng hợp đồng lao động điện tử từ 01/7/2026?
- Thay đổi toàn diện chế độ đãi ngộ khi lương tăng lên 2,53 triệu đồng từ 1/7
- Mức giảm trừ gia cảnh 2026 là bao nhiêu?
- Hộ kinh doanh không khai báo tài khoản ngân hàng bị phạt bao nhiêu?
- Những loại thuế phải nộp khi bán hàng online
- Từ 1/7, người lao động cả nước có thêm một ngày nghỉ và hưởng nguyên lương
- Du khách nên kiểm tra nợ thuế trước khi du lịch nước ngoài
- Chính thức đề xuất miễn thuế hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm
- Mức phạt chậm nộp báo cáo thống kê
- Chính sách ưu đãi thuế thu nhập doanh nghiệp 2026
- Chính sách ưu đãi thuế dành cho doanh nghiệp mới thành lập
- Chủ hộ kinh doanh lập thêm công ty có được miễn thuế?
- 5 điểm mới Thông tư 121/2025/TT-BTC về thủ tục hải quan
- Có những khoản chi nào cho người lao động không được trừ khi tính thuế TNDN?
- Cục thuế hướng dẫn hoàn thuế TNCN tự động mới nhất 2026?
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế
- TLQ Thông báo lịch nghỉ Tết Bính Ngọ 2026
- Chế độ thai sản thay đổi lớn trong năm 2026
- Người đủ tuổi nghỉ hưu tiếp tục làm việc có phải đóng bảo hiểm xã hội?
- Chậm kê khai thuế từ 01/01/2026, hộ kinh doanh bị phạt bao nhiêu?
- Kế toán doanh nghiệp cần lưu ý những quy định mới gì trước khi sang năm 2026?
- Xác định đối tượng không chịu thuế tiêu thụ đặc biệt mới nhất
- Trường hợp nào được ưu đãi thuế thu nhập doanh nghiệp theo Nghị định 320?
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Xin cấp giấy phép vệ sinh an toàn thực phẩm ở đâu?
- Đề xuất ngưỡng doanh thu tính thuế hộ kinh doanh là 500 triệu đồng/năm
- Mức phạt đối với hành vi không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm
- Giảm mức đóng đoàn phí công đoàn theo hướng dẫn mới nhất
- Quy định về sử dụng phần mềm kế toán từ 01/01/2026
- Điểm mới của Thông tư 99 về Chế độ kế toán doanh nghiệp
- Hướng dẫn 8 bước chuyển đổi từ hộ kinh doanh khoán sang hộ kinh doanh kê khai thuế
- Giá tính thuế tiêu thụ đặc biệt được xác định như thế nào?
- Giảm thời gian đóng BHXH xuống 15 năm, mở ra cơ hội hưởng lương hưu cho NLĐ
- Bãi bỏ lệ phí môn bài từ 01/01/2026
- Tăng thuế tiêu thụ đặc biệt với rượu, bia, thuốc lá từ 01/01/2026
- Quy trình kê khai thuế trực tuyến đối với hộ kinh doanh mới nhất
- Thuế suất thuế tiêu thụ đặc biệt áp dụng từ 2026
- Nộp chậm hồ sơ, thân nhân không được nhận mai táng phí
- Giám đốc Công ty TNHH 2TV có cần ký hợp đồng lao động không?
- Hồ sơ nghỉ hưu gồm những gì? Nộp ở đâu?
-
Tuyển kế toán tại Đà Nẵng
- Đối tượng nào bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền?
- Doanh nghiệp có phải đổi Giấy đăng ký kinh doanh sau khi sáp nhập tỉnh?
- Các khoản tiền làm căn cứ đóng BHXH bắt buộc từ ngày 1/7
- Từ 01/6/2025, có 4 điểm mới về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
- Các loại giấy tờ cần sửa đổi, cập nhật thông tin khi đổi CMND/CCCD sang thẻ Căn cước
- Trường hợp bắt buộc phải đổi từ CMND sang thẻ căn cước
- Thành lập công ty và dịch vụ kế toán trọn gói
-
Lý do nên lựa chọn dịch vụ thành lập công ty tại Tùng Linh Quân
- Các câu hỏi thường gặp khi thành lập công ty?
- Các loại thuế cơ bản công ty phải nộp
- HƯỚNG DẪN ĐĂNG KÝ DOANH NGHIỆP QUA MẠNG ĐIỆN TỬ
- Chính sách mới về bảo hiểm xã hội
- Chính sách BHXH mới: Đóng 10 năm nhận lương hưu, khó rút 1 lần
- Tư vấn thành lập các loại hình doanh nghiệp
- Thủ tục đăng ký thỏa ước lao động tập thể
- Các quy định khi giải thể doanh nghiệp
- Dịch vụ giải thể doanh nghiệp tại Đà Nẵng
- Thành lập văn phòng đại diện
- Thay đổi Đăng ký kinh doanh
- Thành lập chi nhánh công ty
- Dịch vụ thành lập công ty tại Đà Nẵng
- DỊCH VỤ KẾ TOÁN ĐÀ NẴNG
- Tuyển kế toán tại Đà Nẵng
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế