
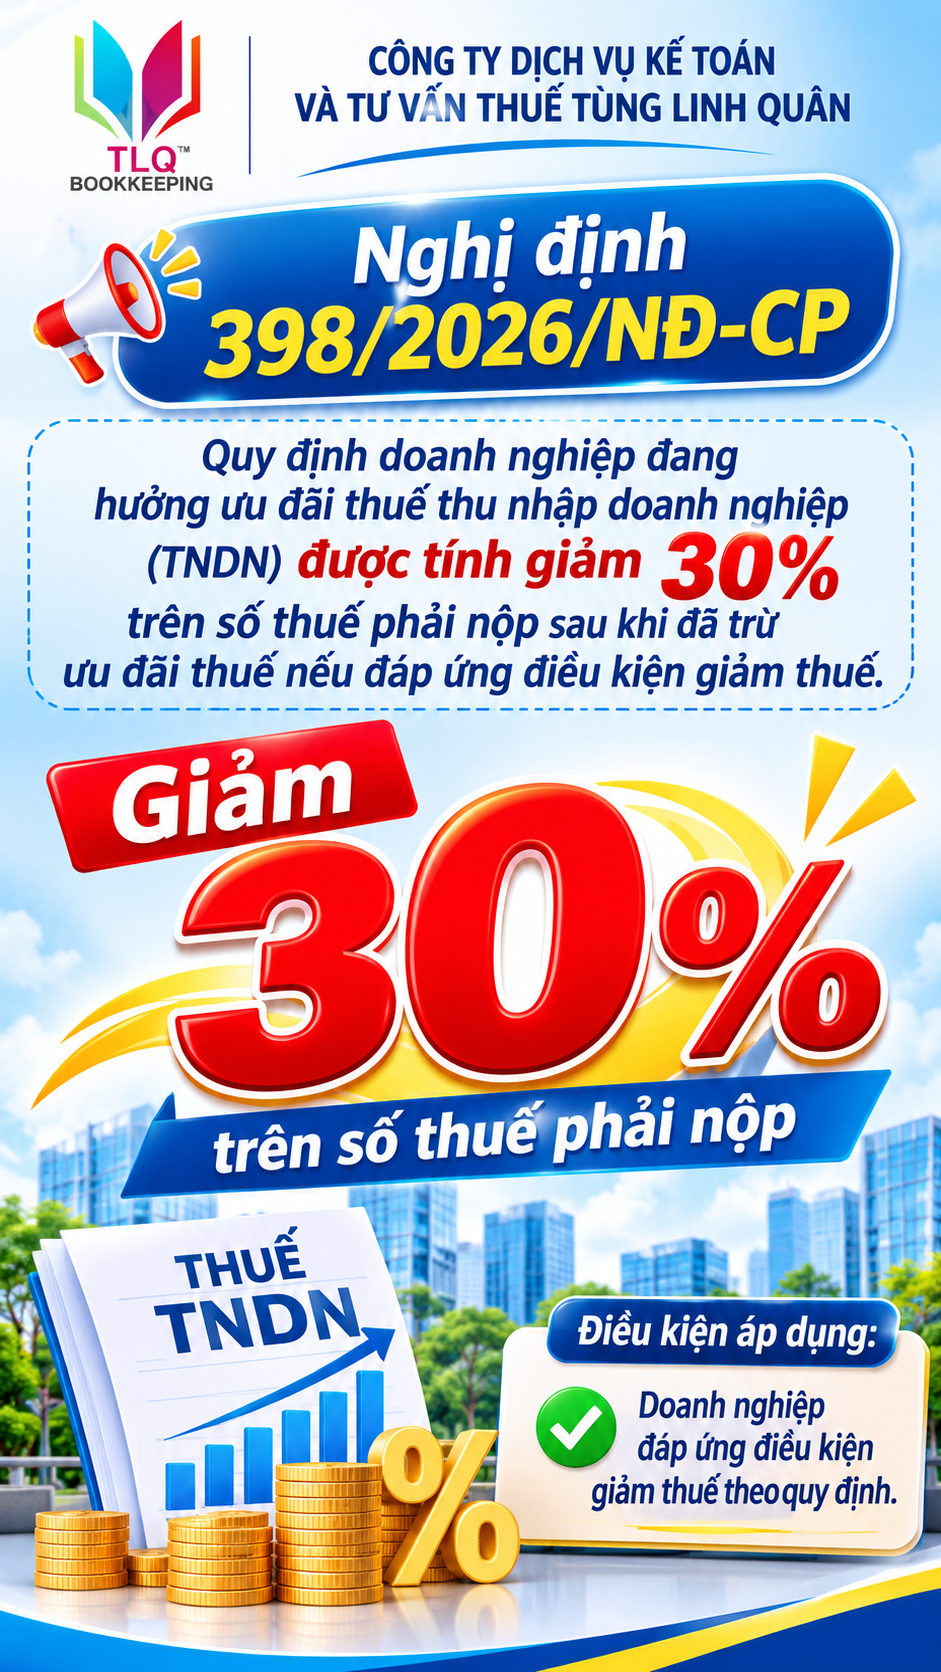
Nghị định 398/2026/NĐ-CP quy định doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) được tính giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi thuế nếu đáp ứng điều kiện giảm thuế.
Cụ thể, trong nội dung khoản 2 Điều 3 Nghị định 398/2026 của Chính phủ quy định:
“Trường hợp doanh nghiệp đang được ưu đãi thuế theo quy định của Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội thì số thuế thu nhập doanh nghiệp được giảm quy định tại khoản này tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ ưu đãi thuế.”
Theo quy định này, doanh nghiệp xác định số thuế TNDN phải nộp sau khi đã trừ ưu đãi thuế đang được hưởng. Số thuế còn phải nộp sau ưu đãi là căn cứ tính mức giảm 30% trong kỳ tính thuế năm 2026, năm 2027
Chính sách áp dụng đối với doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng. Doanh thu làm căn cứ xác định đối tượng được giảm gồm doanh thu bán hàng, cung cấp dịch vụ không bao gồm các khoản giảm trừ doanh thu, doanh thu hoạt động tài chính và thu nhập khác.
Khoản 2 Điều 3 đồng thời quy định số thuế được giảm tính trên toàn bộ thu nhập của doanh nghiệp có kỳ tính thuế theo năm, không phân biệt phương pháp tính thuế TNDN, bao gồm cả các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế TNDN.
>> Xem thêm: BÁO GIÁ DỊCH VỤ ĐĂNG KÝ THÀNH LẬP CÔNG TY
Về kê khai, doanh nghiệp dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 không quá 10 tỷ đồng thì tự xác định số thuế được giảm khi tạm nộp thuế hằng quý.
Trường hợp khai bổ sung hồ sơ hoặc có quyết định, kết luận, thông báo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan thuế, cơ quan có thẩm quyền làm tăng số thuế phải nộp, phần thuế tăng thêm được giảm 30% nếu doanh nghiệp vẫn đáp ứng điều kiện giảm thuế, theo điểm c khoản 4 Điều 3.
Ngược lại, nếu các trường hợp trên làm giảm số thuế TNDN phải nộp, doanh nghiệp phải điều chỉnh giảm số thuế được giảm và xử lý tiền thuế nộp thừa, nếu có, theo pháp luật về quản lý thuế.
Nghị định có hiệu lực từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027. Tải: Nghị định 398/2026/NĐ-CP
#TungLinhQuan #tnguoiphuthuoc #uudaithue #TuVanThue #DichVuKeToan #thunhapdoanhnghiep #khautruthue #nghidinh398
Share bài viết:
Các Dịch vụ chúng tôi cung cấp gồm:
 Dịch vụ thành lập Doanh nghiệp TRỌN GÓI
Dịch vụ HOÀN THUẾ
Dịch vụ tư vấn đầu tư Doanh nghiệp FDI
Dịch vụ tư vấn THUẾ và KẾ TOÁN trọn gói.
Dịch vụ kế toán FDI
Dịch vụ kiểm toán
Cung cấp Hóa đơn điện tử, chữ ký số
Cung cấp phần mềm kế toán.
Dịch vụ xin cấp giấy phép con
 THÔNG TIN LIÊN HỆ:
 CÔNG TY TNHH DV KẾ TOÁN VÀ TV THUẾ TÙNG LINH QUÂN
 Trụ sở chính: 01 Phùng Hưng, Phường Thanh Khê, TP Đà Nẵng. Chi nhánh Sài Gòn: 48/42D Hồ Biểu Chánh, Phường Phú Nhuận, TP Hồ Chí Minh. Chi nhánh Hà Tĩnh: Số nhà 12, ngõ 14/4, đường Nguyễn Du, P. Thành Sen, Tỉnh Hà Tĩnh. Chi nhánh Hà Tĩnh: Số 29, ngách 1, ngõ 20, đường Túc Duyên, P. Phan Đình Phùng, Tỉnh Thái Nguyên.
 Điện thoại: 02363.642.044 – 0905.171.555
 Website: https://tunglinhquan.com
 Email: tlqdailythue@gmail.com

Xem thêm:
- Nghị định 398/2026/NĐ-CP về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp
- Hồ sơ xin giấy phép lao động cho người nước ngoài gồm những gì?
- Hai người cùng nuôi một người phụ thuộc thì ai được tính giảm trừ gia cảnh?
- Không phát sinh khấu trừ thuế thu nhập cá nhân có phải nộp tờ khai không?
- Vi sao mức đóng BHXH của chủ hộ kinh doanh khác với lao động tại hộ kinh doanh?
- Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất
- Thanh toán bù trừ công nợ có được khấu trừ thuế GTGT?
- Có được khấu trừ thuế GTGT khi Chia nhỏ hóa đơn dưới 5 triệu đồng để trả tiền mặt
- Doanh nghiệp nào phải kê khai chủ sở hữu hưởng lợi trước 31/10/2026?
- Doanh thu bao nhiêu thì chủ hộ kinh doanh phải đóng BHXH bắt buộc
- THỰC HIỆN KÊ KHAI THUẾ QUÝ 3/2026 CỦA HỘ KINH DOANH, CÁ NHÂN KINH DOANH CẦN LƯU Ý
- Chi tiết cách tính và thủ tục nhận Bảo hiểm xã hội 1 lần
- Đánh giá năng lực nghiệp vụ chuyên môn về thuế hồ sơ đăng ký tham gia gồm những gì?
- Thay đổi quy trình xác minh thuế và nghĩa vụ thuế đối với dịch vụ quảng cáo META/FACEBOOK từ ngày 12/10/2026
- Từ 28/9/2026, người hưởng lương hưu có bắt buộc nhận tiền qua VNeID?
- Kế toán cần ghi nhớ Mã thủ tục hành chính khi nộp tờ khai thuế trên dịch vụ công
- Mức đóng, mức hưởng BHXH tự nguyện mới nhất
- DOANH NGHIỆP CẦN LƯU Ý KHI KÝ HỢP ĐỒNG GIAO KHOÁN NHÂN CÔNG VỚI CÁ NHÂN KHÔNG ĐĂNG KÝ KINH DOANH
- Hướng dẫn đăng ký sử dụng hóa đơn điện tử lần đầu cho hộ kinh doanh
- Hồ sơ đề nghị hoàn thuế đối với Cá nhân tự quyết toán thuế TNCN từ tiền lương, tiền công
- Tổng hợp mức phạt về kinh phí công đoàn mới nhất doanh nghiệp cần lưu ý
- Doanh nghiệp thuê nhà của cá nhân không có hóa đơn, có được tính chi phí được trừ?
- Hồ sơ ủy quyền cho nhân viên thanh toán từ 5 triệu đồng để khấu trừ chi phí
- Các khoản chi y tế, giáo dục được kê khai thế nào khi quyết toán thuế TNCN?
- Có đòi được nợ khi doanh nghiệp đã giải thể?
- Điều chỉnh hay lập hóa đơn thay thế khi Hóa đơn điện tử ghi sai tên hàng hóa?
- Bên bán hay bên mua phải lập hóa đơn khi trả lại toàn bộ hoặc một phần hàng hóa
- Cách khôi phục mã số thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
- Hướng dẫn nộp hồ sơ hưởng chế độ thai sản khi sinh con thứ hai
- Cách tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC
- Những hành vi nào bị coi là sử dụng hóa đơn, chứng từ không hợp pháp
- Cần hồ sơ gì để được trừ thuế TNDN khi Doanh nghiệp mua hàng của cá nhân không có hóa đơn?
- Các bước lấy lại mật khẩu Hóa đơn điện tử khi bị khóa hoặc quên mật khẩu?
- 7 mốc thời gian quan trọng doanh nghiệp cần nhớ khi giải thể, chấm dứt hoạt động
- Mẫu số 03-ĐKT đăng ký thuế cho hộ gia đình, cá nhân kinh doanh
- Chính sách mới về lao động, tiền lương có hiệu lực tháng 9/2026
- Số Căn cước công dân thay thế mã số BHXH từ 01/9/2026
- Công ty tặng bánh trung thu cho khách hàng, nhân viên: Xuất hóa đơn thế nào?
- Hướng dẫn xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết
- Hướng dẫn thủ tục giám định tai nạn lao động lần đầu mới nhất
- 16 trường hợp hóa đơn điện tử không cần đầy đủ nội dung theo Nghị định 254/2026/NĐ-CP
- Điều kiện khấu trừ thuế GTGT đầu vào doanh nghiệp cần biết
- Hướng dẫn hộ kinh doanh thông báo doanh thu online
- Mức phạt bán hàng không xuất hóa đơn mới nhất
- Trường hợp nào không phải nộp hồ sơ khai thuế?
- Hướng dẫn kê khai thuế cho thuê tài sản online
- Doanh nghiệp có nhiều hàng hóa chịu các mức thuế GTGT khác nhau kê khai thế nào?
- Hồ sơ chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC
- Thời hạn đăng ký thuế theo Nghị định 252/2026/NĐ-CP
- Hồ sơ hoàn thuế nộp thừa đối với hộ kinh doanh gồm những gì?
- Quy định về thành lập và hoạt động Công đoàn cơ sở
- Quy định về xuất hóa đơn đối với hàng hóa khuyến mại từ 01/07/2026
- Hồ sơ xác định người phụ thuộc theo Thông tư 87/2026/TT-BTC
- Hồ sơ, thủ tục công nhận doanh nghiệp công nghệ cao từ 01/7/2026
- Hướng dẫn quản lý thuế xuất nhập khẩu theo Thông tư 86/2026/TT-BTC
- Tổng hợp danh sách Luật Thuế và Nghị định, Thông tư thuế mới nhất 2026
- Điểm mới Nghị định 296/2026/NĐ-CP về đăng ký doanh nghiệp
- Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế với giao dịch liên kết
- Điểm mới tại Thông tư 90/2026/TT-BTC về đăng ký thuế
- Hướng dẫn kê khai chỉ tiêu 37 và 38 trên tờ khai thuế GTGT theo Thông tư 89/2026/TT-BTC
- Thông tư 89/2026/TT-BTC hướng dẫn chi tiết Luật Quản lý thuế và Nghị định 252/2026/TT-BTC
- Hướng dẫn chế độ ốm đau, thai sản, dưỡng sức PHSK mới nhất
- Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026
- 5 điểm mới quan trọng cần lưu ý về hóa đơn và chứng từ điện tử tại Thông tư 91/2026/TT-BTC
- TỔNG HỢP NHỮNG ĐIỂM CẦN CHÚ Ý CỦA 4 NGHỊ ĐỊNH VỀ THUẾ ÁP DỤNG TỪ 01/07/2026
- Các trường hợp tạm hoãn xuất cảnh cần lưu ý!
- HƯỚNG DẪN KHAI BÁO THÔNG TIN NGƯỜI MUA HÀNG ĐÁP ỨNG NGHỊ ĐỊNH 254/2026/NĐ-CP
- TOÀN VĂN Nghị định 252 2026 NĐ CP Hướng dẫn Luật Quản lý thuế mới nhất 2026
- ĐIỂM CẦN ĐẶC BIỆT LƯU Ý TẠI NGHỊ ĐỊNH 254/2026/NĐ-CP VỀ HÓA ĐƠN ĐIỆN TỬ
- Tiền dưỡng sức sau sinh từ ngày 01/07/2026
- Kinh phí công đoàn: Đối tượng đóng, mức đóng và thủ tục đóng
- Có bắt buộc sử dụng hợp đồng lao động điện tử từ 01/7/2026?
- Thay đổi toàn diện chế độ đãi ngộ khi lương tăng lên 2,53 triệu đồng từ 1/7
- Mức giảm trừ gia cảnh 2026 là bao nhiêu?
- Hộ kinh doanh không khai báo tài khoản ngân hàng bị phạt bao nhiêu?
- Những loại thuế phải nộp khi bán hàng online
- Từ 1/7, người lao động cả nước có thêm một ngày nghỉ và hưởng nguyên lương
- Du khách nên kiểm tra nợ thuế trước khi du lịch nước ngoài
- Chính thức đề xuất miễn thuế hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm
- Mức phạt chậm nộp báo cáo thống kê
- Chính sách ưu đãi thuế thu nhập doanh nghiệp 2026
- Chính sách ưu đãi thuế dành cho doanh nghiệp mới thành lập
- Chủ hộ kinh doanh lập thêm công ty có được miễn thuế?
- 5 điểm mới Thông tư 121/2025/TT-BTC về thủ tục hải quan
- Có những khoản chi nào cho người lao động không được trừ khi tính thuế TNDN?
- Cục thuế hướng dẫn hoàn thuế TNCN tự động mới nhất 2026?
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế
- TLQ Thông báo lịch nghỉ Tết Bính Ngọ 2026
- Chế độ thai sản thay đổi lớn trong năm 2026
- Người đủ tuổi nghỉ hưu tiếp tục làm việc có phải đóng bảo hiểm xã hội?
- Chậm kê khai thuế từ 01/01/2026, hộ kinh doanh bị phạt bao nhiêu?
- Kế toán doanh nghiệp cần lưu ý những quy định mới gì trước khi sang năm 2026?
- Xác định đối tượng không chịu thuế tiêu thụ đặc biệt mới nhất
- Trường hợp nào được ưu đãi thuế thu nhập doanh nghiệp theo Nghị định 320?
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Đề xuất hộ kinh doanh phải khai báo toàn bộ tài khoản ngân hàng
- Xin cấp giấy phép vệ sinh an toàn thực phẩm ở đâu?
- Đề xuất ngưỡng doanh thu tính thuế hộ kinh doanh là 500 triệu đồng/năm
- Mức phạt đối với hành vi không nộp báo cáo tình hình sử dụng lao động 6 tháng cuối năm
- Giảm mức đóng đoàn phí công đoàn theo hướng dẫn mới nhất
- Quy định về sử dụng phần mềm kế toán từ 01/01/2026
- Điểm mới của Thông tư 99 về Chế độ kế toán doanh nghiệp
- Hướng dẫn 8 bước chuyển đổi từ hộ kinh doanh khoán sang hộ kinh doanh kê khai thuế
- Giá tính thuế tiêu thụ đặc biệt được xác định như thế nào?
- Giảm thời gian đóng BHXH xuống 15 năm, mở ra cơ hội hưởng lương hưu cho NLĐ
- Bãi bỏ lệ phí môn bài từ 01/01/2026
- Tăng thuế tiêu thụ đặc biệt với rượu, bia, thuốc lá từ 01/01/2026
- Quy trình kê khai thuế trực tuyến đối với hộ kinh doanh mới nhất
- Thuế suất thuế tiêu thụ đặc biệt áp dụng từ 2026
- Nộp chậm hồ sơ, thân nhân không được nhận mai táng phí
- Giám đốc Công ty TNHH 2TV có cần ký hợp đồng lao động không?
- Hồ sơ nghỉ hưu gồm những gì? Nộp ở đâu?
-
Tuyển kế toán tại Đà Nẵng
- Đối tượng nào bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền?
- Doanh nghiệp có phải đổi Giấy đăng ký kinh doanh sau khi sáp nhập tỉnh?
- Các khoản tiền làm căn cứ đóng BHXH bắt buộc từ ngày 1/7
- Từ 01/6/2025, có 4 điểm mới về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
- Các loại giấy tờ cần sửa đổi, cập nhật thông tin khi đổi CMND/CCCD sang thẻ Căn cước
- Trường hợp bắt buộc phải đổi từ CMND sang thẻ căn cước
- Thành lập công ty và dịch vụ kế toán trọn gói
-
Lý do nên lựa chọn dịch vụ thành lập công ty tại Tùng Linh Quân
- Các câu hỏi thường gặp khi thành lập công ty?
- Các loại thuế cơ bản công ty phải nộp
- HƯỚNG DẪN ĐĂNG KÝ DOANH NGHIỆP QUA MẠNG ĐIỆN TỬ
- Chính sách mới về bảo hiểm xã hội
- Chính sách BHXH mới: Đóng 10 năm nhận lương hưu, khó rút 1 lần
- Tư vấn thành lập các loại hình doanh nghiệp
- Thủ tục đăng ký thỏa ước lao động tập thể
- Các quy định khi giải thể doanh nghiệp
- Dịch vụ giải thể doanh nghiệp tại Đà Nẵng
- Thành lập văn phòng đại diện
- Thay đổi Đăng ký kinh doanh
- Thành lập chi nhánh công ty
- Dịch vụ thành lập công ty tại Đà Nẵng
- DỊCH VỤ KẾ TOÁN ĐÀ NẴNG
- Tuyển kế toán tại Đà Nẵng
- Thông báo tuyển dụng kế toán tổng hợp/ kế toán thuế